

当ページのリンクには広告が含まれている場合があります。
昼食を削って積立に回し、評価額を見ては不安になる。給料日前には口座残高がギリギリ——。そんな状態に名前がついたのが「NISA貧乏」です。
SBIグローバルアセットマネジメントが公表したレオス・キャピタルワークス作成の「私たちのお金白書」第2弾(2026年10月)によると、NISAの利用率は20代で33.0%、30代で35.4%。若い世代の3人に1人が使う身近な制度になりました。一方で研究機関の分析では、生活が苦しくなるほど投資している人は一部とされています。問題は投資そのものではなく、自分に合わない配分です。
この記事を読み終えるころには、手取りを「生活費・生活防衛資金・自己投資・NISA」の4つに分けて、今週中に金額を決め直せるはずです。
※本記事は一般的な情報提供であり、個別の投資助言ではありません。
この記事の結論(3行)
- 決める順番は「必須生活費 → 生活防衛資金 → 自己投資 → NISA」。
- 積立額は「自分で決めた理由」があればOK。減額も立派な選択。
- 12月の年末調整とiDeCoの払込証明書は、今週のうちに確認しておく。
目次
- 1 「NISA貧乏」とは?言葉の意味と、いま話題になっている理由
- 2 セルフチェック:あなたは「NISA貧乏」予備軍?(7項目)
- 3 今週30分でできる「家計4分割」の作り方
- 4 比較表で見る:フェーズ別の配分例とお金の置き場所
- 5 65歳で3,000万円はNISAで届く?25歳・30歳・40歳の積立シミュレーション
- 6 NISA・iDeCoの口座はどこで作る?ネット証券4社を公式データで比較
- 7 2026年末までに確認:年末調整・iDeCoの変更点
- 8 今週の行動プラン(7日間チェックリスト)
- 9 やりがちな落とし穴3つ
- 10 迷ったら相談:中立的な相談先の選び方
- 11 無料で使えるお金のツール(4つ)
- 12 NISA貧乏・積立の見直しでよくある質問
- 13 まとめ:積立額は「自分で決めた理由」があればいい
- 14 参考資料
「NISA貧乏」とは?言葉の意味と、いま話題になっている理由
定義:投資を優先しすぎて、今の生活が苦しくなっている状態
「NISA貧乏」は、積立投資を優先するあまり、生活費や人付き合い、学びの支出まで削って苦しくなっている状態を指す言葉です。長期・積立・分散の投資は資産形成の有力な方法のひとつで、悪いことではありません。ただ、「枠を埋めなきゃ」「乗り遅れたくない」という焦りで金額を決めると、今の暮らしや将来の稼ぐ力を削ってしまうことがあります。
なぜ今話題?SNSの「満額報告」
SNSには「満額投資しました」という報告があふれ、それを見て積立額を上げる人も少なくありません。他人の金額が目に入りやすい環境が、この言葉を広めた背景のひとつです。
データで見ると多数派ではない。でも焦りは広がっている
同レポートは、若い世代の多くは少額の積立が中心で、生活を圧迫するほど投資している層は一般的な姿ではないと分析しています。ただし老後への不安、好調な相場、SNSによる「取り残される不安(FoMO)」が焦りを生んでいるとも指摘しています。あなたが今やるべきことは、他人の金額と比べることではなく、自分の金額の根拠を確かめることです。
今週やること:今の積立額を「なぜその金額にしたか」1行で書き出す。「なんとなく満額」「SNSで見た」なら見直し対象。
セルフチェック:あなたは「NISA貧乏」予備軍?(7項目)
診断ではなく、見直しのきっかけとして使ってください。3つ以上当てはまったら、配分を見直す目安です。
- 生活防衛資金が生活費3か月分に届いていないのに、積立を増額した
- 積立日の前後に、口座残高がギリギリになる
- クレジットカードのリボ払い・分割払いが残っている
- 資格・語学・人付き合いなど「自分への支出」がほぼゼロ
- SNSの「枠を埋めた」投稿を見て、積立額を上げた
- 評価額の上下が気になって、仕事や睡眠に集中しにくい
- 急な出費が来たら、NISAを売るしかない
1と7が同時に当てはまる人は特に要注意です。相場が下がったタイミングで急な出費が重なると、値下がりした資産を売らざるを得なくなる可能性があります。
今週やること:7項目にチェックし、当てはまった数をメモする。
今週30分でできる「家計4分割」の作り方
ポイントは決める順番です。NISAの金額を先に決めると、ほかの3つが「残り物」になって圧迫されやすくなります。逆に、NISAを最後に決めれば無理が出にくくなります。
ステップ1:手取りと「必須生活費」を出す
給与明細と、カード・銀行口座の明細を直近3か月分用意します。家賃・通信費・保険料などの固定費と、食費・日用品・交通費などの変動費を分け、変動費は3か月の平均をとります。この合計が必須生活費です。家計簿アプリの口座連携を使うと、集計の手間がかなり減ります。
ステップ2:生活防衛資金の目標額を決める
生活防衛資金は、病気・失業・急な出費に備えて、すぐ引き出せる形で置いておくお金です。基準は「収入」ではなく「毎月出ていく必須生活費」。会社員で独身なら生活費の3〜6か月分がよく使われる目安で、収入が不安定な人や扶養家族がいる人は多めに考えます(一律の正解はありません)。台湾の経済誌「經理人月刊」に掲載された書籍抜粋でも、収入が安定した単身者は3〜6か月、不安定な人は6か月〜1年分という同じ考え方が紹介されています。
ステップ3:自己投資枠を「先に」確保する
資格の勉強、語学、健康的な生活の土台、人との付き合い。20代・30代の自己投資は、将来の収入、つまり投資の元手そのものを増やす支出です。第一生命経済研究所のレポートも、人的資本への投資の重要性を指摘しています。「余ったら使う」ではなく、月◯円と先に枠を決めてください。
ステップ4:NISA積立額は「残り」から決める
防衛資金が目標に届くまでは少額でも積立を続けて習慣を切らさず、届いたら増額する。この段階的な設計にすると、相場が荒れた月でも生活が揺らぎにくくなります。金額を決めたら、金融庁の「つみたてシミュレーター」で、今の積立額と見直し後の積立額の両方を試算して差を確認しましょう(試算結果は将来の運用成果を保証するものではありません)。
今週やること:明細3か月分から必須生活費を出し、防衛資金の目標額(生活費×3〜6か月)を決める。
比較表で見る:フェーズ別の配分例とお金の置き場所
防衛資金がたまるまでの「構築期」とその後の配分例
ここでいう「余力」は、手取りから必須生活費を引いた金額です。割合は編集部による考え方の一例で、推奨値や成果を保証するものではありません。
| フェーズ | 判定の目安 | 防衛資金 | 自己投資 | NISA等の積立 | ポイント |
|---|---|---|---|---|---|
| 構築期 | 防衛資金が目標(生活費3〜6か月分)未満 | 60% | 20% | 20% | 積立はゼロにせず少額で続ける |
| バランス期 | 防衛資金が目標に到達 | 0〜10%(使ったら補充) | 30% | 60〜70% | 自己投資を厚めにして稼ぐ力を伸ばす |
| 加速期 | 収入が安定し、ライフイベントの資金計画も立っている | 補充のみ | 20% | 80%(iDeCo含む) | iDeCoは原則60歳まで引き出せない |
モデルケースで計算してみる(手取り25万円/32万円)
架空のモデルケースです。自分の数字に置き換えて計算してみてください。
| 項目 | ケースA:手取り25万円(構築期) | ケースB:手取り32万円(バランス期) |
|---|---|---|
| 必須生活費(仮定) | 17万円 | 21万円 |
| 余力 | 8万円 | 11万円 |
| 生活防衛資金 | 4.8万円(60%) | 1.1万円(10%・補充用) |
| 自己投資 | 1.6万円(20%) | 3.3万円(30%) |
| NISA積立 | 1.6万円(20%) | 6.6万円(60%) |
| 防衛資金の目標(生活費×6か月) | 102万円 | 126万円(到達済みと仮定) |
ケースAの場合、毎月4.8万円ずつ防衛資金を積めば、目標の102万円には約21か月で届きます。届いた時点でバランス期に移り、積立額を増やせばよいわけです。
お金の置き場所の比較:預金・NISA・iDeCo
生活防衛資金をNISAで兼ねると、相場が下がったときに売らざるを得なくなる可能性があります。目的ごとに置き場所を分けておきましょう。
| 置き場所 | 主な目的 | すぐ引き出せる? | 元本の変動 | 税制 | 向いている用途 |
|---|---|---|---|---|---|
| 普通預金(メイン口座) | 生活費の出入り | ◎ | なし(預金保険の範囲内) | 利息は課税 | 毎月の生活費 |
| 目的別口座・金利高めの預金 | 生活防衛資金・近い将来の出費 | ◎〜○(商品による) | なし(預金保険の範囲内) | 利息は課税 | 防衛資金、1〜3年内に使うお金 |
| NISA(つみたて投資枠など) | 長期の資産形成 | ○(売却から入金まで数営業日) | あり(元本割れの可能性) | 運用益が非課税 | 10年以上使わない予定のお金 |
| iDeCo | 老後資金 | ×(原則60歳まで不可) | あり(商品による) | 掛金が所得控除・運用益非課税 | 老後資金のうち当面使う予定がない分 |
今週やること:自分の余力(手取り−必須生活費)を計算し、構築期・バランス期・加速期のどれかを判定する。
65歳で3,000万円はNISAで届く?25歳・30歳・40歳の積立シミュレーション
老後資金の目標として「3,000万円」はよく挙がる金額です。必要な積立額は始める年齢と利回りの前提で大きく変わり、多くのケースはNISAの枠だけで届く計算になります。数字を先に知っておくと、無理な積立で生活が苦しくなる「NISA貧乏」を避けやすくなります。以下はあくまでシミュレーションで、将来の運用成果を保証するものではありません。
計算の前提(1行で)
毎月の積立額 = 3,000万円 × 月利 ÷ {(1+月利)^積立月数 − 1}(月利=年率÷12、毎月末に積立・月複利、税金・手数料・インフレは考慮しない)
年齢・利回り別:65歳で3,000万円に必要な毎月の積立額
| 開始年齢(期間) | 想定年率 | 必要な積立額 | 元本合計 | うちNISA | うちiDeCo | 枠の判定 |
|---|---|---|---|---|---|---|
| 25歳(40年) | 3% | 月32,400円 | 約1,555万円 | 月32,400円 | — | NISAのみで可 |
| 25歳(40年) | 5% | 月19,700円 | 約944万円 | 月19,700円 | — | NISAのみで可 |
| 25歳(40年) | 7% | 月11,400円 | 約549万円 | 月11,400円 | — | NISAのみで可 |
| 30歳(35年) | 3% | 月40,500円 | 約1,699万円 | 月40,500円 | — | NISAのみで可 |
| 30歳(35年) | 5% | 月26,400円 | 約1,109万円 | 月26,400円 | — | NISAのみで可 |
| 30歳(35年) | 7% | 月16,700円 | 約700万円 | 月16,700円 | — | NISAのみで可 |
| 40歳(25年) | 3% | 月67,300円 | 約2,018万円 ※枠超 | 月60,000円 | 月7,300円 | NISA+iDeCo |
| 40歳(25年) | 5% | 月50,400円 | 約1,511万円 | 月50,400円 | — | NISAのみで可 |
| 40歳(25年) | 7% | 月37,000円 | 約1,111万円 | 月37,000円 | — | NISAのみで可 |
※シミュレーション。将来の運用成果を保証するものではありません。積立額は100円単位で四捨五入。「※枠超」は元本合計がNISAの生涯枠1,800万円を超えるケースで、NISAは枠を期間で均等に使い(月6万円)、残りをiDeCo(企業年金のない会社員の上限月6.2万円・2026年12月分から)に回す前提です。※2026年10月時点の制度に基づく試算です。
NISA・iDeCoの枠にどう当てはまる?
- NISA:年間投資枠は360万円(月30万円相当)、非課税保有限度額は生涯1,800万円(金融庁)。表の月額はすべて年間枠に収まり、9ケース中8ケースは元本合計も1,800万円以内なので、NISAだけで完結します。
- 例外は40歳・年率3%:元本合計が約2,018万円で生涯枠を約218万円超えます。NISAを月6万円(25年で1,800万円)にして、差額の月7,300円をiDeCoに回すと届く計算です。NISAだけ(月6万円)なら約2,676万円で、3,000万円には届きません。
- iDeCo:厚生労働省によると、2026年12月分(2027年1月引き落とし分)から、会社員の拠出限度額は月6.2万円(企業年金がある人は事業主掛金などを差し引いた額)。掛金は所得控除の対象ですが、原則60歳まで引き出せません。
40歳からでも「届く目標」にする
40歳スタートで25年間の場合、5%前提なら月約5万円、3%前提でも月約6.7万円です。月額だけを見るとハードルは高くありませんが、3%前提ではNISAの生涯枠を超えるため、iDeCoとの併用か、もう少し高い利回りを前提にしない計画(目標を下げる・65歳以降も働いて取り崩しを遅らせる・昇給分を積立に回す)を組み合わせましょう。利回りは約束されたものではないので、低めの3%でも続けられる額かで判断するのが安全です。
先に「生活防衛資金」。3,000万円より大事な順番
積立額を上げる前に、生活費の数か月分の生活防衛資金を普通預金などで確保しておくのが先です。急な出費のたびに投資信託を売ったり、積立のためにカードの支払いが苦しくなったりするのは、まさに「NISA貧乏」の典型。表の金額は「届くかどうかの目安」として使い、今の家計で無理なく続けられる額から始めてください。
自分の条件で試したいときは、金融庁「つみたてシミュレーター」で、毎月の積立額・想定利回り・期間を入れて計算できます。
今週やること:金融庁のシミュレーターに「今の積立額」と「年率3%」を入れて、65歳時点の金額を1回だけ確認する。
NISA・iDeCoの口座はどこで作る?ネット証券4社を公式データで比較
上のシミュレーションで「自分はいくら積み立てるか」が決まったら、次は口座選びです。20〜30代の会社員なら、普段使っているカード・ポイントと、iDeCoも同じ会社でまとめるかで選ぶのが現実的です。ここでは主要ネット証券4社を、各社の公式サイトに載っている数字だけで比べました(確認できなかった項目は「公式で確認」としています)。
4社の比較表
| 証券会社 | NISA投信(つみたて/成長) | 米国株・ETF(NISA) | 積立の最低額 | クレカ積立の還元率 |
|---|---|---|---|---|
| SBI証券 | 282本/1,494本 | 買付・積立可 | 100円〜 | 最大6%(条件あり) |
| 楽天証券 | 251本/1,324本 | 米株積立・海外ETF可 | 100円〜 | 0.5%〜2% |
| マネックス証券 | 公式で確認 | 売買手数料無料 | カード1,000円〜 | 最大3.1%(dカード) |
| 松井証券 | 公式で確認 | 公式で確認 | 100円〜 | 最大1.0%(JCB) |
※2026年10月時点で確認した各社公式サイトの表記。本数は各社の基準日時点(SBI証券2026年1月14日、楽天証券2025年2月28日)。還元率はカードの種類・利用額などの条件で変わります。
1. SBI証券|品ぞろえで選ぶなら
「どの投信にするか後から迷いたくない」20〜30代向け。NISAの投資信託の本数が多く、米国株・ETFまで1つの口座でそろいます。
ここがいい(3つのポイント)
- NISAの投資信託がつみたて投資枠282本・成長投資枠1,494本(2026年1月14日時点)
- 成長投資枠で米国株・ETFの都度買付と積立買付ができる
- 投資信託の積立は100円から
正直なメリット・デメリット
- ◎ 三井住友カードなど提携8社のカードでクレカ積立ができる
- ◎ 投資信託の保有額に応じた「投信マイレージ」でもポイントがたまる
- △ クレカ積立の最大6%はカードの種類・年間利用額などの条件つきで、一般カードでは大きく下がる
- △ 選択肢が多いぶん、初心者は迷いやすい
公式データ ※2026年10月時点
- NISA投信:つみたて282本/成長1,494本(2026年1月14日時点)
- 米国株・ETF:成長投資枠で買付・積立可
- 積立:100円から(一部ファンドを除く)
- クレカ積立:提携8社、カードと条件により最大6%
※2026年10月時点の各社公式サイトの表記です(本数は記載の基準日時点)。還元率・取扱本数は変わることがあります。口座開設前に公式サイトで最新情報を確認してください。
2. 楽天証券|楽天ポイントを使っている人に
普段から楽天カード・楽天ポイントを使っているなら候補の筆頭。ポイントで投資信託を買えるので、家計と投資を1つの経済圏でまとめやすいです。
ここがいい(3つのポイント)
- 楽天カードのクレカ積立は毎月100円〜10万円、NISAの両枠で使える
- 成長投資枠で米国株・米株積立・海外ETFが対象
- 楽天ポイントを積立代金に使える
正直なメリット・デメリット
- ◎ つみたて投資枠の月10万円をカード決済でまかなえる
- ◎ 対象ファンドの保有残高でもポイントがもらえる
- △ 低コストファンドのクレカ積立は一般の楽天カードだと0.5%(ゴールド0.75%、プレミアム1%)
- △ iDeCoの掛金はクレカ積立の対象外
公式データ ※2026年10月時点
- NISA投信:つみたて251本/成長1,324本(2025年2月28日時点・公式掲載の最新値)
- 米国株・ETF:成長投資枠で米国株・米株積立・海外ETF
- 積立:クレカ積立は毎月100円〜10万円
- クレカ積立:楽天カード0.5%〜2%(カード種類・ファンドの代行手数料で変動)
※2026年10月時点の各社公式サイトの表記です(本数は記載の基準日時点)。還元率・取扱本数は変わることがあります。口座開設前に公式サイトで最新情報を確認してください。
3. マネックス証券|dポイント・米国株に強い
ドコモ回線やdカードを使っている人、米国株にも興味がある人向け。NISAでは日本株・米国株・中国株・投資信託の売買手数料が無料です。
ここがいい(3つのポイント)
- NISA口座では日本株・米国株・中国株・投資信託の売買手数料が無料
- dカード積立は最大3.1%のdポイント(カード種類・口座で変動)
- 投資信託の取扱いは1,860銘柄(2026年4月16日時点)
正直なメリット・デメリット
- ◎ dカード・マネックスカード・JCBカードから積立カードを選べる
- ◎ 投信の保有残高に応じて最大0.26%(年率)のポイント
- △ マネックスカード積立は2026年10月買付分から、カードのショッピング利用額が月1万円未満だと還元0%
- △ 高い還元率は上位カードや条件つきが中心
公式データ ※2026年10月時点
- NISA投信:投資信託の取扱い1,860銘柄(全体・2026年4月16日時点)
- 米国株・ETF:NISAで米国株の売買手数料無料
- 積立:マネックスカード積立は原則1,000円から毎月10万円まで
- クレカ積立:dカード最大3.1%/マネックスカード最大1.1%/JCB最大1.0%(条件あり)
※2026年10月時点の各社公式サイトの表記です(本数は記載の基準日時点)。還元率・取扱本数は変わることがあります。口座開設前に公式サイトで最新情報を確認してください。
4. 松井証券|iDeCoの商品数とポイントで選ぶなら
12月からiDeCoの上限が上がるタイミングで、iDeCoもまとめて始めたい人向け。iDeCoで保有する投資信託にもポイントがつくのが特徴です。
ここがいい(3つのポイント)
- iDeCoの取扱商品40銘柄(2026年12月1日から44銘柄の予定)、運営管理手数料0円
- 投信残高ポイント(最大1%)はNISA・iDeCoも対象
- JCBカードのクレカ積立は毎月100円〜10万円
正直なメリット・デメリット
- ◎ iDeCoでもポイントが貯まる
- ◎ クレカ積立は1円単位で設定できる
- △ 一般のJCBカードは、ショッピング利用が月5万円以上でないとクレカ積立のポイントがつかない
- △ クレカ積立は「毎月」のみで、増額月は設定できない
公式データ ※2026年10月時点
- iDeCo:40銘柄(12月1日から44銘柄予定)、運営管理手数料0円(2026年10月16日発表)
- 積立:クレカ積立は毎月100円〜10万円・1円単位
- クレカ積立:JCBオリジナルシリーズ、一般カード最大0.5%/ゴールド以上最大1.0%(ショッピング利用額の条件あり)
- NISA投信本数・米国株:公式サイトで確認
※2026年10月時点の各社公式サイトの表記です(本数は記載の基準日時点)。還元率・取扱本数は変わることがあります。口座開設前に公式サイトで最新情報を確認してください。
今週やること:今メインで使っているクレジットカードとポイントを書き出し、相性のいい証券会社を1社に絞る(NISA口座は1人1口座です)。
2026年末までに確認:年末調整・iDeCoの変更点
「178万円の壁」で何が変わる?
国税庁によると、令和8年度税制改正で所得税の基礎控除と給与所得控除の最低保障額が引き上げられました。合計所得金額489万円以下の人の基礎控除は104万円、給与所得控除の最低保障額は74万円となり、給与収入だけの人なら年収178万円以下は所得税がかからないラインになります(上乗せ部分は2026年分・2027年分の時限措置)。
改正は2026年12月1日施行で、11月までの毎月の源泉徴収は変わりません。12月の年末調整でまとめて精算されます。還付があるか、いくらになるかは人によって異なり、追加で納める場合もあります。
扶養している家族がいる人は「136万円」もチェック
扶養親族などの所得要件も見直されました。給与収入だけの家族を扶養している人は、勤務先から配られる申告書の記入方法を国税庁の「年末調整がよくわかるページ」で確認しておきましょう。
iDeCo加入者は払込証明書を確認(10月下旬発送)
iDeCoの掛金を口座振替(個人払込)で払っている人には「小規模企業共済等掛金払込証明書」が届きます。運営管理機関の案内では、2026年分は1〜9月に引き落としがある人向けが10月23日頃に発送予定、電子交付は10月21日から順次です。給与天引き(事業主払込)の人には発行されません。年末調整に間に合わなくても、確定申告で控除を受けられます。
12月からiDeCoの掛金上限が拡大。ただし「60歳まで引き出せない」
厚生労働省によると、2026年12月分(2027年1月引き落とし分)から、企業年金のない会社員のiDeCoの拠出限度額は月2.3万円から6.2万円に引き上げられます(企業年金のある人は合算で6.2万円まで)。掛金は所得控除の対象になりますが、原則60歳まで引き出せません。上限いっぱいにする前に、防衛資金と自己投資枠を確保できているかを先に確かめましょう。
(参考)2027年1月から「こどもNISA」
金融庁の資料によると、2027年1月から、つみたて投資枠の対象年齢が0〜17歳に広がる、いわゆる「こどもNISA」が始まります(年間投資枠60万円・非課税保有限度額600万円)。子どもがいる人や、これから家族を持つ人は、制度の詳細を金融庁のサイトで確認しておくとよいでしょう。
今週やること:年末調整の申告書を期限内に出す準備をする。iDeCo加入者は払込証明書を受け取ったら開封して保管する。
今週の行動プラン(7日間チェックリスト)
1日15〜30分でできる粒度にしました。スクリーンショットで保存して使ってください。
| 曜日 | やること | できたら✓ |
|---|---|---|
| 月 | 口座・カードの明細を3か月分ダウンロード | □ |
| 火 | 必須生活費を計算(固定費+変動費の平均) | □ |
| 水 | 生活防衛資金の目標額と現在額の差を出す | □ |
| 木 | 自己投資枠の月額を決める(使い道も1行で) | □ |
| 金 | NISA積立額を設定変更(増額・減額・維持を自分で決める) | □ |
| 土 | 年末調整の書類とiDeCo払込証明書を確認 | □ |
| 日 | 1か月後の見直し日をカレンダーに登録 | □ |
やりがちな落とし穴3つ
落とし穴1:「枠を埋めること」が目的になる
NISAの年間投資枠360万円は上限であって目標ではありません。年間の上限まで使うかどうかは、家計の余力で決めるものです。枠を埋めること自体を目標にしないでください。
落とし穴2:防衛資金をNISAで兼ねる/リボ払いしながら積立
リボ払いやカードローンの残高がある状態で積立を続けると、家計全体で見れば金利負担のほうが重くなりやすくなります(金利は契約によって異なるため一般論として)。残高があるなら、積立より返済を優先できないかをまず確認しましょう。
落とし穴3:SNSの「うまい話」と投資詐欺
警察庁によると、2025年のSNS型投資詐欺は認知件数9,523件、被害額は約1,288億円にのぼりました。「必ずもうかる」「元本保証」といった文言の広告も確認されています。NISAは元本保証ではありませんし、元本保証をうたう高利回りの投資話はすべて疑ってください。不安なときは警察相談専用電話「#9110」や消費者ホットライン「188」に相談できます。
今週やること:リボ・カードローンの残高を確認する。「元本保証」「必ずもうかる」の勧誘はその場で断る。
迷ったら相談:中立的な相談先の選び方
公的な無料相談(J-FLEC「はじめてのマネープラン」)
金融経済教育推進機構(J-FLEC)の「はじめてのマネープラン」では、認定アドバイザーに最大1時間、無料で相談できます(対面またはオンライン、事前予約制)。公式サイトは「投資や金融商品の勧誘は一切ない」と明記しており、家計管理・ライフプラン・資産形成まで幅広く相談できます。無料相談は1人1回までで、もっと詳しく相談したい人には、有料相談の料金が最大8割引になるクーポンも用意されています。
FP相談サービスを使うときの確認ポイント
- 民間の無料FP相談は、保険などの販売手数料で運営されている場合がある。報酬の仕組みを先に聞く
- その場で契約しない前提で行く。勧誘は断ってよい
- 相談前に「4分割の数字」と「聞きたいことを3つ」メモしておく
今週やること:4分割の数字と質問3つをメモし、必要ならJ-FLECの無料相談を予約する。
無料で使えるお金のツール(4つ)
いずれも無料で使えます(マネーフォワード MEは無料プランの範囲。上位機能は有料)。結果や将来の成果を保証するものではありません。
1. つみたてシミュレーター(金融庁・無料)— 積立額の比較
「毎月いくら積み立てると、何年後にいくらになるか」を試算できます。今の積立額と見直し後の積立額の両方を入れて、差を確認してください。
2. J-FLEC はじめてのマネープラン(無料)— 中立的な相談先
認定アドバイザーに最大1時間、対面またはオンラインで無料相談できます。予約は1か月前から7日前まで。
3. マネーフォワード ME(無料プランあり)— 必須生活費の集計
銀行口座やカードを連携すると、支出を自動で分類してくれます。無料プランでは連携できる数などに上限があるので、範囲は公式で確認してください。
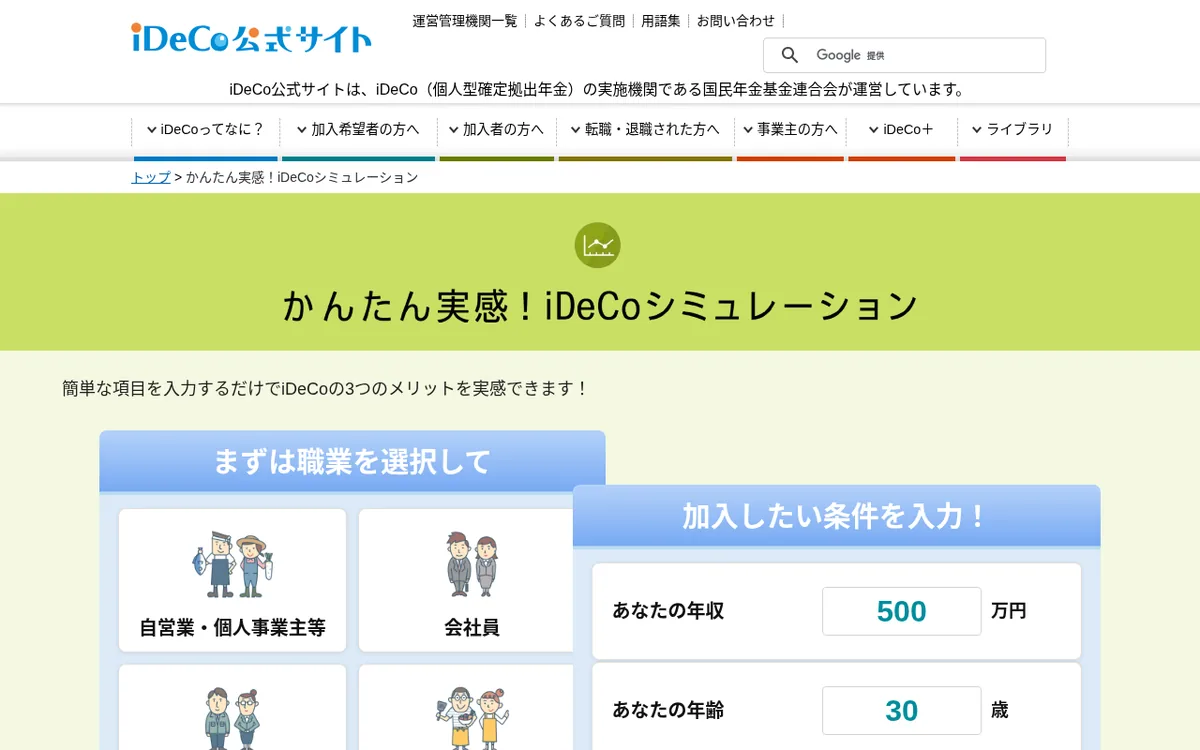
4. iDeCo公式 かんたん税制優遇シミュレーション(無料)— 所得控除の目安
iDeCoの掛金でどのくらい税金が軽くなるかの目安を確認できます。12月からの上限引き上げや今年の税制改正が反映されているかは、使う時点で画面の注記を確認してください。
NISA貧乏・積立の見直しでよくある質問
Q. 「NISA貧乏」は悪いことですか?
長期の積立投資そのものは資産形成の有力な方法です。問題になるのは、生活や自己投資を削りすぎて、今の暮らしや将来の収入の伸びを損なう状態です。配分を見直せば、投資を続けながら避けられます。
Q. 20代は毎月いくらNISAに積み立てればいい?
一律の正解はありません。必須生活費、生活防衛資金、自己投資を先に決め、残りから積立額を決めると無理が出にくくなります。金融庁のつみたてシミュレーターで複数のパターンを比べてみましょう。
Q. 生活防衛資金は何か月分必要?
会社員の単身者なら、生活費の3〜6か月分がよく使われる目安です。収入が不安定な人や扶養家族がいる人は多めに考えます。基準は収入ではなく、毎月の必須支出です。
Q. 積立額を減らしたり止めたりすると損?
減額や停止はいつでもできます。NISAの生涯非課税枠(1,800万円)は、売却すると買付時の金額分が翌年以降に復活する仕組みです(2026年10月時点)。生活が苦しいなら、減額は合理的な選択です。
Q. NISAとiDeCo、どちらを優先?
iDeCoは掛金が所得控除になる一方、原則60歳まで引き出せません。いつでも引き出せるNISAとは役割が違うため、防衛資金と自己投資枠を確保したうえで、使う時期に合わせて組み合わせを考えます。
Q. 「178万円の壁」で手取りは増える?
2026年分の所得税は基礎控除などの引き上げで軽くなる方向ですが、11月までの毎月の天引き額は変わらず、12月の年末調整で精算されます。還付の有無や金額は人によって異なります。
Q. iDeCoの払込証明書が届かない・なくした
給与天引き(事業主払込)の人には発行されません。個人払込の人は、電子交付の利用や再発行の申請ができます。年末調整に間に合わなくても、確定申告で控除を受けられます。
Q. 無料のFP相談は信用していい?
民間の無料相談は、保険などの販売手数料で運営されている場合があります。報酬の仕組みを確認し、その場で契約しない前提で使いましょう。勧誘のない公的な窓口として、J-FLECの無料相談もあります。
まとめ:積立額は「自分で決めた理由」があればいい
- 決める順番は「必須生活費 → 生活防衛資金 → 自己投資 → NISA」。
- 積立額は、他人ではなく自分の数字で決める。減額も立派な選択。
- 年末調整の書類とiDeCoの払込証明書は、今週のうちに確認する。
稼ぐ力を伸ばしたい人は低収入から6か月で家計を安定させる方法や学歴不問で年収を伸ばせる仕事も、続けて読んでみてください。
※本記事は2026年10月時点の制度・公開データに基づく一般的な情報提供であり、特定の金融商品の勧誘や個別の投資助言を目的としたものではありません。投資には元本割れのリスクがあります。税制・制度は変更される可能性があるため、最新情報は金融庁・国税庁などの公式サイトでご確認のうえ、最終的な判断はご自身で行ってください。「私たちのお金白書」のデータ出典:世代別2,000人のリアル「私たちのお金白書」(レオス・キャピタルワークス作成)。
参考資料
- SBIグローバルアセットマネジメント「私たちのお金白書」第2弾(2026/10/2・レオス・キャピタルワークス作成)
- 第一生命経済研究所「『NISA貧乏』を取り巻く課題とは」(2026/4/21)
- 金融庁「令和8(2026)年度税制改正について」(こどもNISA)
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
- 国税庁「年末調整がよくわかるページ」
- 厚生労働省「iDeCoがパワーアップします!」
- 損保ジャパンDC証券「iDeCo控除証明書のご案内」
- J-FLEC「はじめてのマネープラン」
- 警察庁「令和7年における特殊詐欺及びSNS型投資・ロマンス詐欺の認知・検挙状況等について(確定値)」
- The Japan Times: Are Japan’s youth really in ‘investment poverty’?(2026/4/14)
- 經理人月刊 Manager Today「緊急預備金」