

当ページのリンクには広告が含まれている場合があります。
冬のボーナスが入ったのに、年明けには残高がほぼ元通り——そんな「気づいたら消えた」経験はないでしょうか。物価高のいま、この“蒸発”は起きやすくなっています。
日本インフォメーション(株)調べでは、ボーナスの使い道1位は「貯蓄・預金」58.6%。ただし前年より増えた使い道は「生活費の補填」23.5%でした※2026年10月時点。
結論から言うと、支給日の前(12月1日まで)に、手取りを4つの箱に分けておくだけで、使いすぎと後悔の両方を減らせます。この記事では、同年代の相場、4分割ルールと配分の早見表、30分で決められる無料ツールと実行チェックリストを紹介します。
本記事はお金の管理に関する一般的な情報で、特定の金融商品をすすめるものではありません。投資は元本保証ではなく、値下がりで元本を下回ることがあります。配分の比率は目安の例で、運用成果やリターンを保証するものではありません。数値はすべて※2026年10月時点の公表情報です。
この記事の結論(3行)
- 相場より「自分の明細の手取り額」で考える。
- 12月1日までに、①生活防衛資金 ②債務・請求 ③NISA/自己投資 ④ご褒美1つ、の4つの箱に配分を決める。
- ご褒美は1つだけ・上限額つき。
目次
まず相場を知る:20代・30代の冬のボーナスと使い道データ
冬のボーナス平均は20代38.9万円・30代50.3万円
転職サービスdodaの「ボーナス平均支給額の実態調査」(2025年8月調査・15,000人/2024年9月〜2025年8月に支給された分)による年代別の平均は次のとおりです(出典:doda)※2026年10月時点。
| 年代 | 冬のボーナス平均 | 年間合計の平均 |
|---|---|---|
| 20代 | 38.9万円 | 86.8万円 |
| 30代 | 50.3万円 | 107.1万円 |
※2026年10月時点で確認できるdodaの最新版の数値。対象はボーナスがあると答えた正社員です。
同調査では、企業規模が大きいほど平均支給額が高い傾向も出ています。平均と自分を比べて落ち込む必要はありません。
平均だけで判断しない:中央値は30万円という調査も
ネストエッグ(finbee)の調査(2025年11月29日〜12月1日/20〜60代の有職者1,000名)では、2025年冬ボーナスの平均値は78万円、中央値は30万円でした(finbee)。一部の高額支給が平均を押し上げるため、配分は“平均”ではなく自分の明細の手取り額で決めましょう。
支給日の約6割は12月1〜15日——だから「12/1まで」に決める
dodaの同調査で、冬のボーナスの支給日は12月1〜15日が59.5%、12月中が84.7%でした。振り込まれてから考えると、忘年会や帰省など年末の出費と競合します。だから事前に決めておくのです。
使い道1位は「貯蓄」。ただし増えたのは「生活費の補填」
日本インフォメーション(株)調べ(2025年12月15〜16日/20〜69歳の有職者928名)では、使い道1位は「貯蓄・預金」58.6%、前年より増えた使い道は「生活費の補填」23.5%。不満の理由1位は「生活費や物価高に対して足りない」47.2%でした。一方、男性20〜30代は他の世代より「資産形成・自己投資」が高い傾向です(日本インフォメーション レポート/PR TIMES)。
なぜボーナスは「気づいたら消える」のか
“臨時収入”扱いで、月の予算の外に置かれる
給与と違って使い道の枠がないため、少額の出費が積み重なりやすいのがボーナスです。
年末の出費と支給時期が重なる
忘年会・帰省・クリスマス・年末セール。finbeeの調査でも、年末年始に食にまつわる消費を「昨年より増やす」と答えた割合が56.1%でトップでした。
カードの後払いが“未来の請求”を作っている
年末の大きな買い物は、1〜2か月後に請求が来ます。支給時点の残高は「使える額」ではありません。米国消費者金融保護局(CFPB)も、予定外の出費をカードや借入で賄うと、利息や手数料で元の金額より大きく膨らみうると説明しています(CFPB)。
振り込み前に決める「4分割ルール」
| 箱 | 中身 |
|---|---|
| ①生活防衛資金 | 失業・病気・急な修理など“予定外”のための現金 |
| ②債務・請求 | 高金利の借入の返済、12〜2月に来る確定済みの支払い |
| ③NISA/自己投資 | 長期で育てるお金と、スキルへの投資(いずれも成果は保証されない) |
| ④ご褒美1つ | 使う理由を先に決めた“ひとつだけ”の楽しみ |
どの箱から埋める?
香港の投資者及理財教育委員會(IFEC)の冊子は、まとまった応急資金を備えることを勧めています(IFEC)。CFPBは、少額でも緊急資金があること自体に意味があると説明しています。本記事の考え方は、高金利の借入がある人は②を厚めにしつつ、①にも最低限を入れるです。
状況別の配分パターン(手取り額で計算する早見表)
ボーナスは額面から社会保険料や所得税が引かれるため、配分は明細の手取り額で計算します。各セルは「①防衛/②債務・請求/③NISA・自己投資/④ご褒美」の順。比率は目安の例で、正解ではありません。
| パターン | 目安の状況 | 手取り25万円 | 手取り30万円 | 手取り40万円 |
|---|---|---|---|---|
| A:守り優先(40/30/20/10%) | 防衛資金が生活費1か月分未満/リボ等の残高あり | 10万/7.5万/5万/2.5万 | 12万/9万/6万/3万 | 16万/12万/8万/4万 |
| B:バランス(25/20/35/20%) | 防衛資金が3か月分前後/高金利の借入なし | 6.25万/5万/8.75万/5万 | 7.5万/6万/10.5万/6万 | 10万/8万/14万/8万 |
| C:増やす優先(10/15/55/20%) | 防衛資金が6か月分以上/借入なし | 2.5万/3.75万/13.75万/5万 | 3万/4.5万/16.5万/6万 | 4万/6万/22万/8万 |
箱①生活防衛資金:物価高の今、いくら・どこに置く?
目安は「生活費の3〜6か月分」。ゼロなら少額からでいい
IFECの冊子は、3〜6か月分の生活費(定期的な支出)に相当する現金を備えることを勧めています。CFPBは、必要な額は人によって違うので、過去に起きた予定外の出費を振り返って目標を決めるよう案内しています。
物価を反映して「月の生活費」を計算し直す
去年の生活費×3か月では足りなくなっている可能性があります。総務省統計局の消費者物価指数(CPI)は2025年基準への改定が進んでいるので、最新の数字は統計局のCPIページで確認しましょう。計算は「直近3か月の固定費+変動費の平均×目標月数=目標額」。不足分が今回の①の配分額です。
置き場所は「普段使いと分けた口座」
CFPBは、安全で、すぐ引き出せて、緊急時以外に使いたくならない場所に置くことと、自動の積立で補充する仕組みをすすめています。
箱②債務・請求:年末の請求と高金利の借入を先に片づける
リボ・カードローンは「金利の高い順」に
明細で実質年率と残高を確認し、高い順に繰上返済を検討します。手数料や方法は、利用しているカード会社の公式ページで確認しましょう。
12〜2月に来る“確定済みの請求”を洗い出す
年末までのカード利用分、年払いの保険料・サブスク、車関連の支払い、帰省の交通費、引っ越し予定の初期費用など。
奨学金の繰上返還は「手元資金とのバランス」で
防衛資金を削ってまで繰上返還しない、という考え方もあります。制度の詳細は日本学生支援機構の公式情報で確認してください。
箱③NISA/自己投資:「長期・リスク込み」で考える
NISAの基本を3行で
金融庁によると、NISAは運用益が非課税で、年間投資枠はつみたて投資枠120万円+成長投資枠240万円(合計360万円)、非課税保有限度額は1,800万円(うち成長投資枠1,200万円)、保有期間は無期限です(金融庁 NISA特設ウェブサイト)※2026年10月時点。元本保証ではなく、値下がりで元本を下回ることがあります。
一括か、分けて入れるか
どちらが有利とは言えません。判断軸は「生活防衛資金を崩さずに続けられる額か」です。金融庁のつみたてシミュレーターは、試算結果が将来を予測・保証するものではないと明記しています。
自己投資は“用途を1つ”決める
資格・語学・転職準備などに使うなら「何のために・いつまでに」をセットで決め、費用の上限を先に決めて残りは③のNISA側へ。成果(昇給や転職など)は保証されません。関連:NISA貧乏を避けるバランスの取り方、5年で経済的に自立するためのロードマップ。
箱④ご褒美は「1つだけ」:計画を続けるためのルール
ご褒美をゼロにすると反動で崩れやすく、複数に分けると総額が膨らみます。本記事のルールは「1つ・上限額つき」。1年頑張った記念の体験や、長く使う仕事道具など、金額より“理由”で選びましょう。finbeeの調査では、自分へのご褒美は「モノ消費」が「コト消費」を上回りました。あなたはどちらで満足するタイプでしょうか。
ふるさと納税を年内に済ませるなら、上限確認が先
総務省によると、寄附額のうち2,000円を超える部分が所得税・住民税から控除されます(上限あり)。返礼品をご褒美枠と考えるなら、先に上限の目安を確認しましょう(総務省)。詳しくは20代・30代のふるさと納税ガイド2026へ。
振り込み前の30分で使える無料ツール
どれも無料・登録不要で使えます。英語・繁体字のツールも数字を入れるだけなので、円に読み替えて使えばOKです。
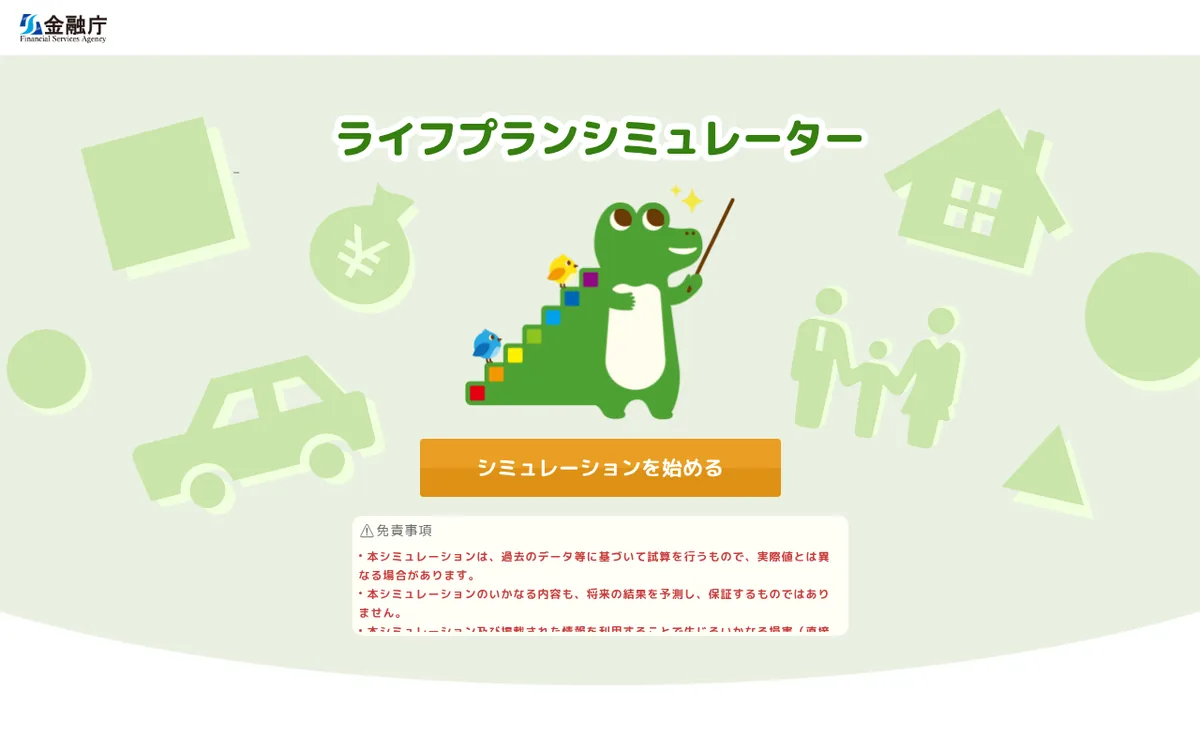
1. 金融庁「ライフプランシミュレーター」
収入・支出から将来の家計収支をグラフで確認できます(①全体の見通し)。
画像:金融庁公式サイトより
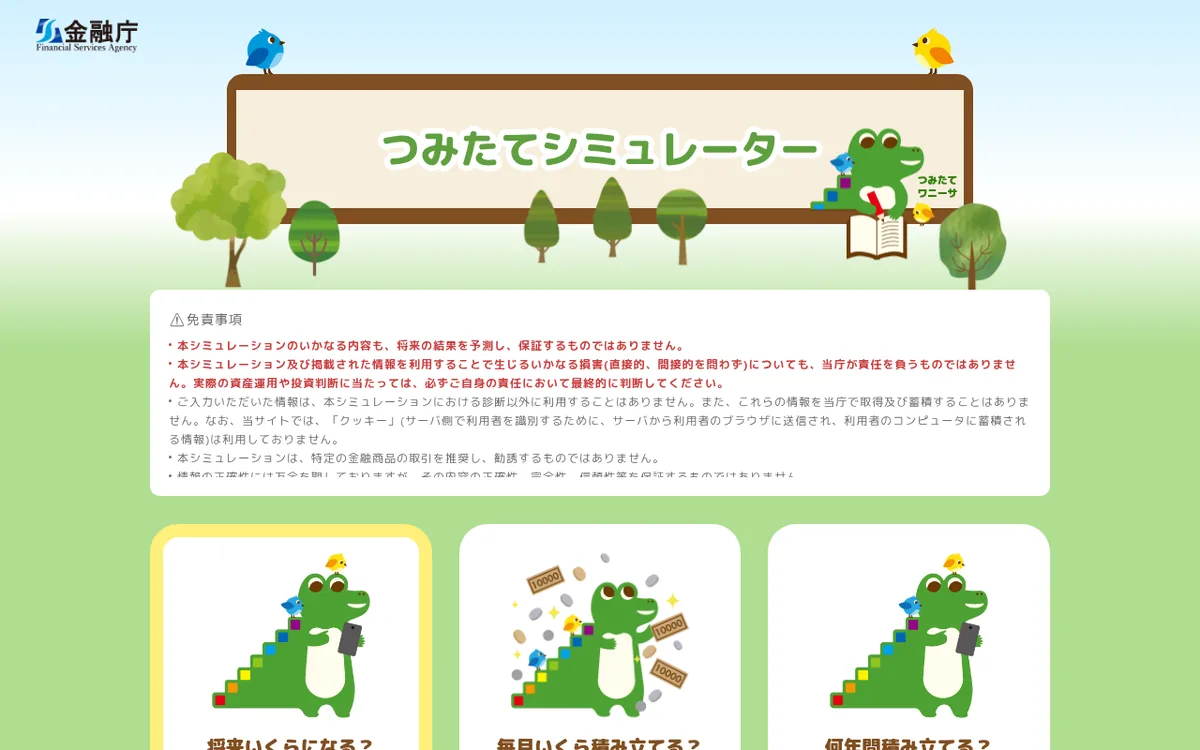
2. 金融庁「つみたてシミュレーター」
積立額・期間の条件を変えて試算できます(③)。結果は将来を予測・保証するものではありません。
画像:金融庁公式サイトより
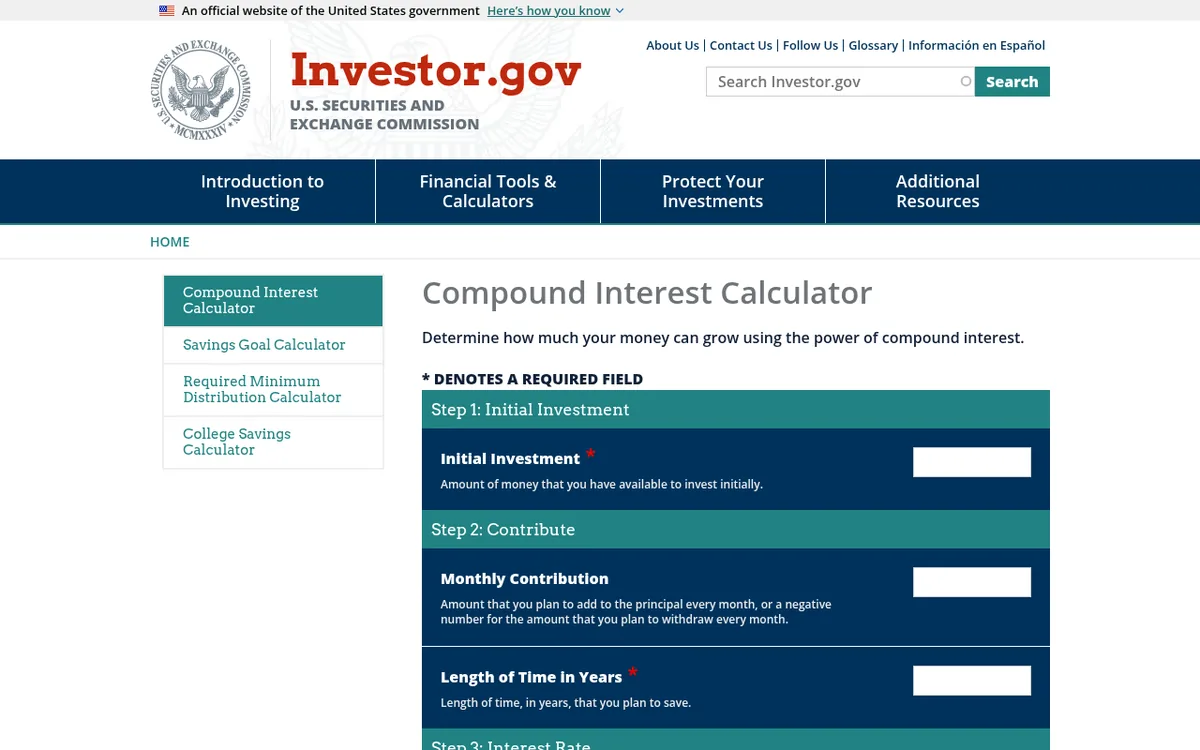
3. Investor.gov「Compound Interest Calculator」(米国SEC)
一括+毎月積立の複利を試算できる英語ツール(③)。数値は円のまま入力できます。
画像:Investor.gov公式サイトより
[無料]Compound Interest Calculatorを開く
4. IFEC「儲蓄目標計算機」(香港・投資者及理財教育委員會)
目標額と月の積立額から、達成までの期間を逆算できます(①)。
画像:投資者及理財教育委員會公式サイトより
12/1までの実行チェックリスト(3ステップ)
STEP1(11月中旬):手取り見込みと年末の請求を確認
賞与の手取り見込み額を把握し(不明なら昨年の明細)、②の請求リストを作ります。CFPBのガイドにならい、去年の予定外の出費も書き出しておきましょう。
画像:CFPB(米国消費者金融保護局)公式サイトより
STEP2(11月下旬):4つの箱の金額と置き場所を確定
パターンA/B/Cを選んで金額を確定。①用の別口座と、③のNISA口座の有無を確認します(口座開設は日数がかかるので早めに)。ご褒美は1つに決め、上限額をメモ。
画像:金融庁公式サイトより
STEP3(支給日〜翌週):自動で振り分け、記録する
振替予約・返済・入金を当日中に。終わったら配分結果をメモアプリに記録し、翌年の見直しに使います。
画像:Google Keep公式サイトより
今週やること:明細を確認し、早見表でパターンA/B/Cのどれかを選ぶ。
冬のボーナスの使い道でよくある質問
Q. ボーナスは何割を貯金に回すべき?
「何割が正解」はありません。生活防衛資金と借入の状況で決めましょう。調査では使い道1位が貯蓄・預金(58.6%)ですが、自分の状況で早見表のパターンを選ぶのが現実的です。
Q. 30代で家族がいる場合、4分割はどう変える?
①の目標月数を長めに見る、②に教育・住まい関連の年払いを入れるなどの調整が考えられます。なお金融庁によると、2027年1月からつみたて投資枠の年齢要件が撤廃され、未成年者の年間投資枠は60万円、非課税保有限度額は600万円です。
Q. ボーナス全額をNISAに入れてもいい?
防衛資金と近い将来の請求が確保できていない段階での全額投入はリスクがあります。NISAは元本保証ではありません。
Q. ボーナスが少ない・ない年はどうする?
4分割の考え方を月給の「先取り」に応用しましょう。CFPBも自動の積立をすすめています。
Q. 中立的な相談先はある?
金融経済教育推進機構(J-FLEC)は、中立・公正な立場から金融経済教育を推進する公的機関(金融庁所管の認可法人)です。学習や相談の案内は公式サイトで確認できます。
まとめ:ボーナスは「使い道を決めてから」受け取る
まとめ
- 相場より自分の手取り。平均と中央値は違う。
- 12/1までに4つの箱(防衛・債務と請求・NISA/自己投資・ご褒美1つ)へ。
- ご褒美は1つ・上限つき。投資は元本保証ではない。
参考資料
- doda「ボーナス平均支給額の実態調査【最新版】」
- 日本インフォメーション(株)「冬のボーナス支給に関する調査」レポート
- 日本インフォメーション(株)PR TIMES(2026年1月20日)
- ネストエッグ(finbee)「物価高における冬のボーナス・年末年始休暇の消費動向の調査」(2025年12月23日)
- 金融庁 NISA特設ウェブサイト「NISAを知る」
- 金融庁「ライフプランシミュレーター」
- 金融庁「つみたてシミュレーター」
- 総務省「税金の控除について」
- 総務省統計局「消費者物価指数(CPI)」
- 金融経済教育推進機構(J-FLEC)
- CFPB, An essential guide to building an emergency fund
- Investor.gov, Compound Interest Calculator
- 投資者及理財教育委員會《財務策劃》
- 投資者及理財教育委員會「儲蓄目標計算機」