

当ページのリンクには広告が含まれている場合があります。
11〜12月は会社の年末調整シーズン。会社員は書類を出せば終わりますが、フリーランスや副業をしている人は、ここから「自分で1年を締める」準備が始まります。しかも令和8年分(2026年分)は、例年と違う点が3つあります。①9月24日の国税システム更改で様式が変わった、②基礎控除が最大104万円に引き上げられた、③作成コーナーのスマホ・マイナポータル連携が広がった、の3点です。
この記事では、記録の4分類、11月・12月にやること、e-Taxへの移り方、無料ツールを整理します。内容は国税庁の公表資料にもとづく一般的な情報です。税額への影響は人によって異なるため、個別の判断は国税庁の最新情報や税理士・税務署で確認してください。
目次
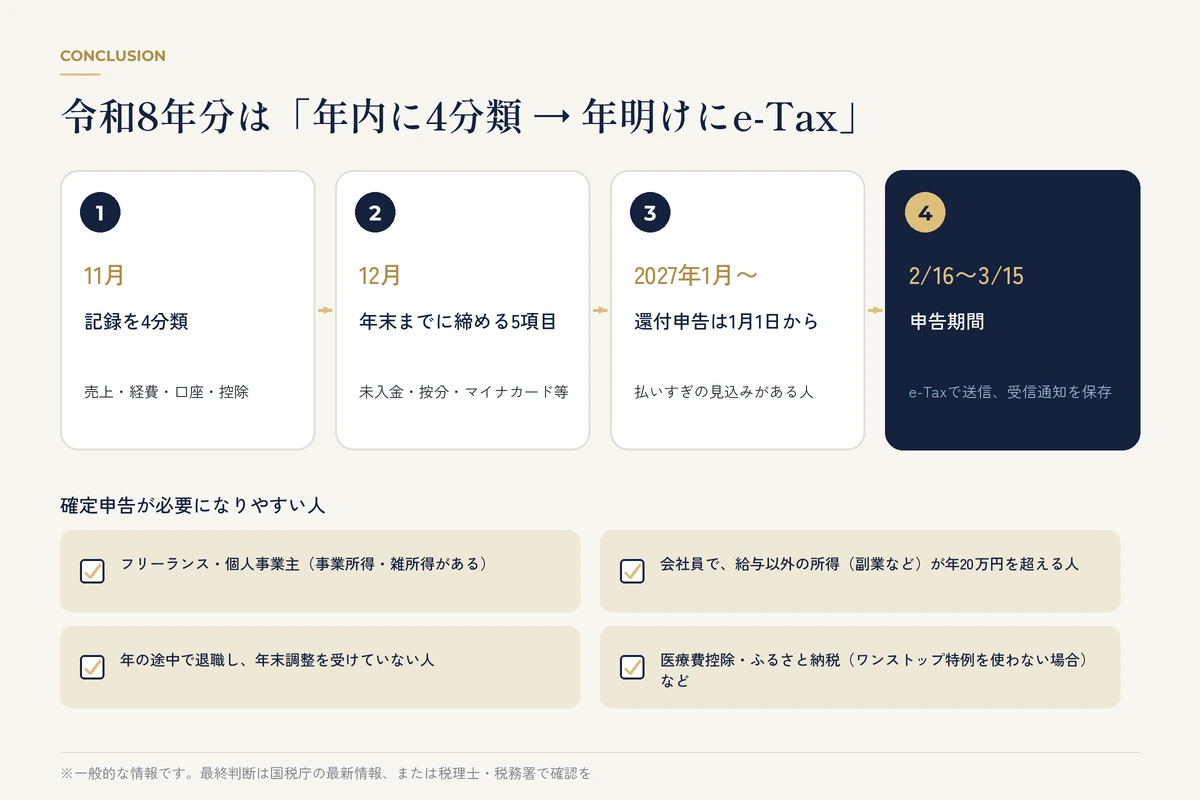
結論:令和8年分は「年内に4分類 → 年明けにe-Tax」で回す
年内に準備しておくと何がラクになるのか
令和8年分の申告期間は2027年2月16日(火)〜3月15日(月)の約1か月です(国税庁「所得税の確定申告」)。資料集めをここに詰め込むと、取り寄せや照合の時間が足りなくなりがちです。12月31日を過ぎると、請求書や納品日など「その年の経費・売上か」を判断する材料も散らばりやすくなります。年内に準備するメリットは、税金が減ることではなく、漏れや慌てを減らし、迷う点を相談する時間がとれることです。
自分は対象? 確定申告が必要になりやすい人チェック
- フリーランス・個人事業主(事業所得・雑所得がある)
- 会社員で、給与以外の所得(副業など)が年20万円を超える人
- 年の途中で退職し、年末調整を受けていない人
- 医療費控除や、ワンストップ特例を使わないふるさと納税などで控除を受けたい人
副業の所得が20万円以下でも、住民税の申告が別に必要な場合があります(FAQで補足します)。
2026年に何が変わった? 令和8年分の変更点まとめ
9月24日の国税システム更改:様式・控え・お問い合わせ番号
国税庁「国税システムの更改について」によると、一部の書面の申告書・届出書・法定調書が新様式になりました。申告書の「控用」がなくなり、配色は原則白黒です。紙で出す人は自分でコピーやPDF保存が必要です。過去にダウンロードした様式は内容が変わっている場合があるので、使い回しに注意しましょう。税務署からの通知等には13桁の「お問い合わせ番号」が印字されます。
基礎控除は最大104万円に
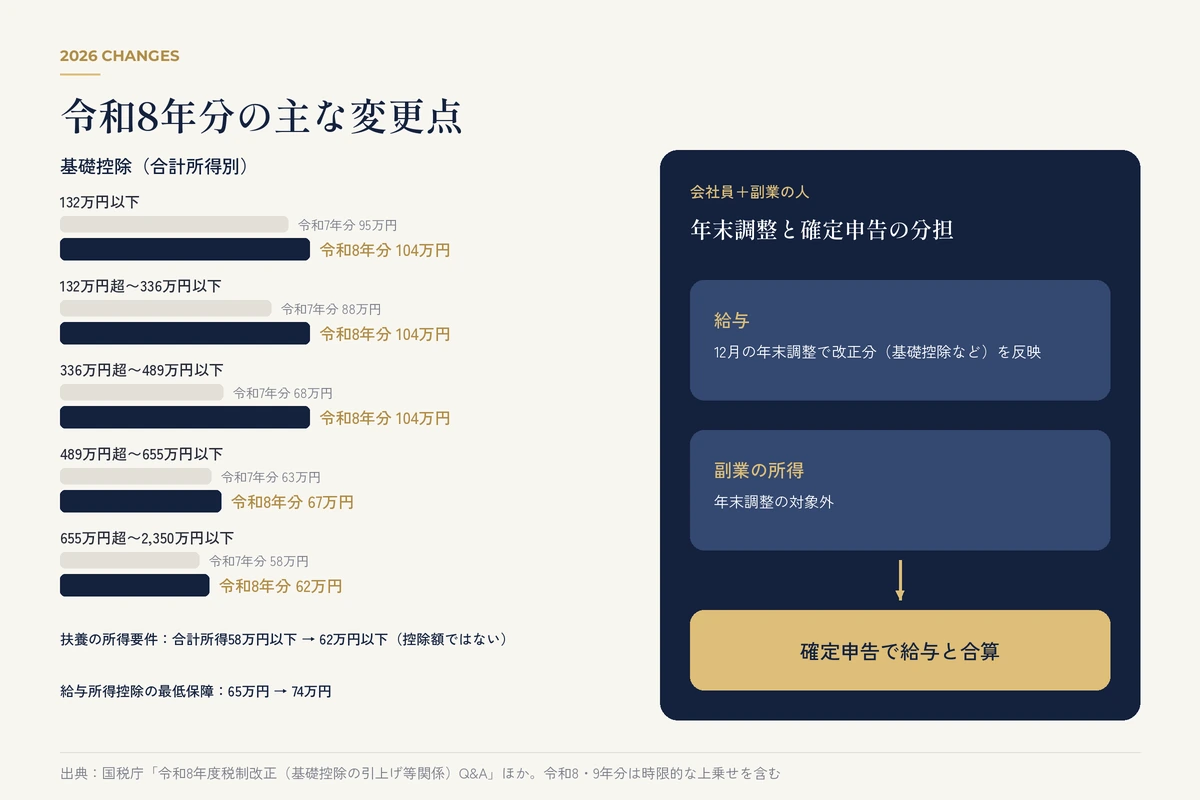
令和8・9年分の基礎控除は、合計所得489万円以下なら104万円です(時限的な上乗せを含み、令和10年分以後は金額が変わる予定)。改正は2026年12月1日施行・令和8年分から適用で、会社員は12月の年末調整でまとめて反映されます。
| 項目 | 令和7年分 | 令和8年分 |
|---|---|---|
| 基礎控除(合計所得132万円以下) | 95万円 | 104万円 |
| 基礎控除(132万円超〜336万円以下) | 88万円 | 104万円 |
| 基礎控除(336万円超〜489万円以下) | 68万円 | 104万円 |
| 基礎控除(489万円超〜655万円以下) | 63万円 | 67万円 |
| 基礎控除(655万円超〜2,350万円以下) | 58万円 | 62万円 |
| 給与所得控除の最低保障額 | 65万円 | 74万円 |
| 扶養親族等の所得要件 | 合計所得58万円以下(給与のみ123万円以下) | 合計所得62万円以下(給与のみ136万円以下) |
| 書面の申告書様式 | 控用あり | 9/24更改後:控用なし・原則白黒 |
出典:国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」「年末調整がよくわかるページ」「国税システムの更改について」。合計所得2,350万円超の人の基礎控除は改正なし。
「扶養62万円」は控除額ではなく所得要件 ― 混同しない
62万円は扶養控除の「金額」ではありません。扶養親族・同一生計配偶者等に該当するかを判定する所得要件が「合計所得58万円以下→62万円以下」(給与のみなら年収123万円以下→136万円以下)になった、という意味です。学生の弟妹や親を扶養に入れている人、パートナーの収入がこのライン近くの人は、年内に見込額を確認しておきましょう。19〜22歳の親族が対象の「特定親族特別控除」の判定ラインも連動して見直されています。
作成コーナー×マイナポータル連携が拡充、「マイナアプリ」への更新が必要
国税庁の案内によると、マイナポータル連携で源泉徴収票・ふるさと納税・社会保険料・iDeCo・生命保険料などのデータを取得して自動入力できます。令和7年分では約408万人が連携を使って申告しました。給与情報の連携は2027年1月以降に対象者が大幅に増える予定です。また2026年8月25日から「マイナポータルアプリ」と「デジタル認証アプリ」が「マイナアプリ」に統合されたため、申告前にアップデートと利用登録が必要です。
会社員+副業の人:年末調整と確定申告の関係
給与分の改正(基礎控除・給与所得控除の最低保障74万円)は12月の年末調整で反映されます。副業の所得は年末調整の対象外なので、確定申告で給与と合算します。年末調整の詳細は令和8年分の年末調整ガイドも参考にしてください。
11月にやること:記録を4つのグループに仕分ける
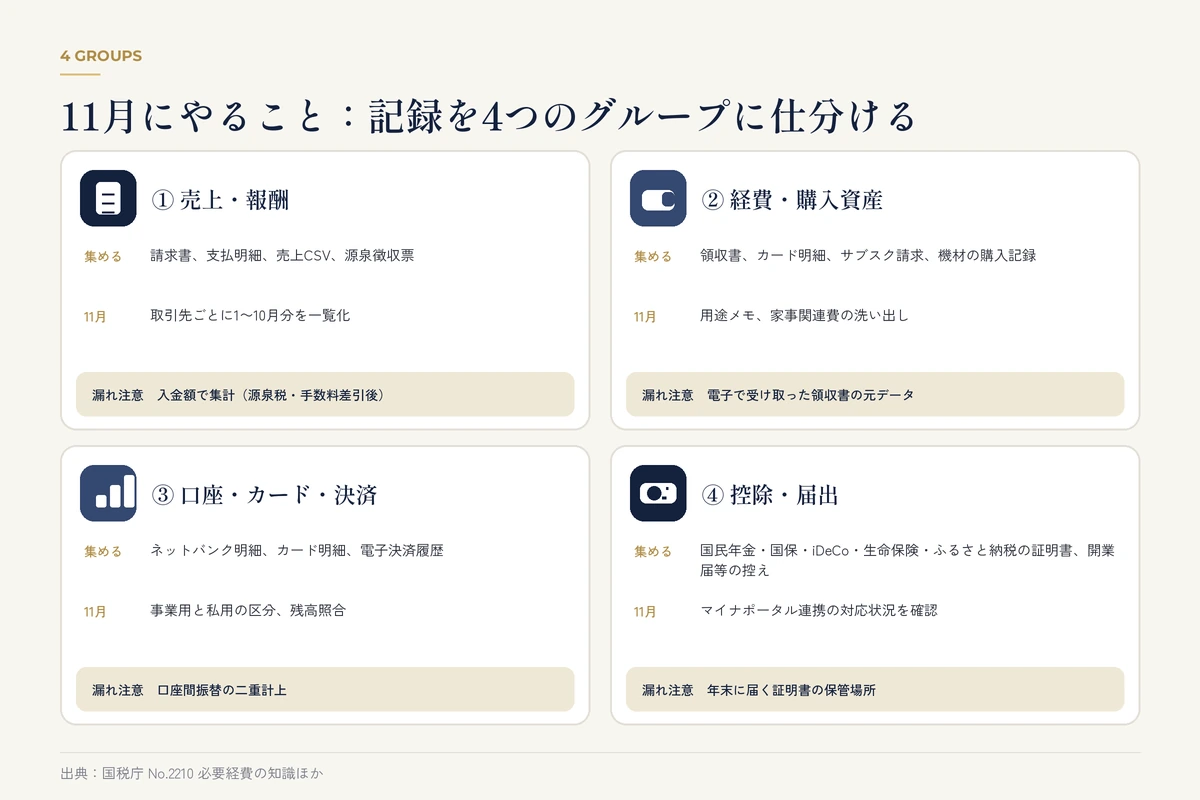
4分類は「売上」「経費」「口座(お金の流れ)」「控除」。この考え方は岡田健志 公認会計士・税理士事務所の解説(2026年10月1日公開)を参考にしています。
| グループ | 集めるもの | 11月にやること | よくある漏れ |
|---|---|---|---|
| ① 売上・報酬 | 請求書、支払明細、売上CSV、源泉徴収票 | 取引先ごとに1〜10月分を一覧化 | 源泉税・手数料差引後の入金額で集計 |
| ② 経費・購入資産 | 領収書、カード明細、サブスク請求、機材の購入記録 | 用途メモ、家事関連費の洗い出し | 電子で受け取った領収書の元データ |
| ③ 口座・カード・決済 | ネットバンク明細、カード明細、電子決済履歴 | 事業用と私用の区分、残高照合 | 口座間振替の二重計上 |
| ④ 控除・届出 | 国民年金・国保・iDeCo・生命保険・ふるさと納税の証明書、開業届等の控え | マイナポータル連携の対応状況を確認 | 年末に届く証明書の保管場所 |
① 売上・報酬:請求額ベースで一覧化
入金額だけで集計しないのがポイントです。源泉所得税や振込手数料が差し引かれていると、入金額と請求額は一致しません。会社員の副業なら、本業の源泉徴収票(年末調整後に届く)もこのグループに入れておきます。
② 経費・購入資産:仕事との関係がわかる形で残す
仕事との関係がわかりにくい支出には用途をメモしましょう。自宅家賃・通信費など仕事と私用が混ざる支出(家事関連費)は、業務上必要と明らかに区分できる部分だけが必要経費になります(国税庁 No.2210)。10万円以上のPC・機材などは減価償却の対象になり得るため、別管理にしておきます。
③ 口座・カード・決済:お金の流れを1本に
事業用に使った口座・カード・電子決済・現金の記録をそろえます。私用口座を使っているなら事業分に印を。会計ソフトの銀行連携も、重複・漏れ・口座間振替があるので「入っているだけ」で正しいとは限りません。
④ 控除・届出:証明書と提出控えの置き場所を決める
国民年金・国民健康保険・iDeCo・生命保険料・ふるさと納税の証明書、開業届・青色申告承認申請書の控えを1か所に。電子で受け取った請求書・領収書は、印刷した紙だけでなく元の電子データも保存しておきます。
12月にやること:年末までに締めておく5項目
1. 12月31日時点の「未入金・未払い」を確認する
必要経費になるのは原則「その年に債務が確定したもの」です(国税庁 No.2210)。12月に納品して1月入金の売上、12月利用で1月引き落としのカード払いなど、年をまたぐ取引に印をつけましょう。
2. 家事按分の根拠をメモに残す
「仕事で使う部屋の面積」「平日の業務時間」など、自分で説明できる根拠を1行で残します。割合に決まった正解はないので、迷ったら税務署や税理士に確認を。
3. マイナンバーカードと電子証明書の有効期限を確認
電子証明書の有効期限は、年齢に関係なく発行から5回目の誕生日までです。有効期限の3か月前から更新できます。マイナアプリへの更新・利用登録、マイナポータル連携の初回設定も年内に済ませておくと安心です。
4. 青色申告・インボイスの状況を確認する
令和8年分は現行制度で、正規の簿記+e-Tax(または優良な電子帳簿保存)で最高65万円、紙提出なら最高55万円、それ以外は10万円です(国税庁 No.2070)。令和9年分からは75万円・65万円・10万円の区分に見直され、書面提出だと最高10万円になる見込みです。インボイス登録している人は、所得税とは別に消費税の申告(2027年3月31日まで)も必要です。
| 条件 | 令和8年分(現行) | 令和9年分〜(改正後) |
|---|---|---|
| 正規の簿記+e-Tax+優良な電子帳簿保存 | 最高65万円 | 最高75万円 |
| 正規の簿記+e-Tax | 最高65万円 | 最高65万円 |
| 正規の簿記+書面提出 | 最高55万円 | 最高10万円 |
| 簡易な簿記 | 最高10万円 | 最高10万円 |
出典:国税庁 No.2070、弥生「令和9年分からの青色申告特別控除の見直しについて」。令和9年分の要件は国税庁の最新情報で確認してください。控除額は所得の範囲内で適用されます。
5. 「わからないこと」をリスト化して相談先を決める
国税庁のチャットボット「ふたば」、タックスアンサー、税務署、税理士を使い分けましょう。税理士に相談するときは、開業時期・仕事内容・ほかの収入・資料の整理状況・届出の状況を伝えると話が早く進みます。
| 時期 | やること | 完了の目安 |
|---|---|---|
| 11月第1〜2週 | 4分類のフォルダ・シートを作り、1〜10月の売上を一覧化 | 取引先ごとの請求額が出そろう |
| 11月第3〜4週 | 経費・口座の照合、家事関連費の洗い出し | 残高が明細と一致 |
| 12月第1週 | 電子証明書の期限確認、マイナアプリ更新 | アプリでログインできる |
| 12月第2週 | 青色・インボイスの確認、質問リスト作成 | 質問3〜5項目 |
| 12月第3〜4週 | 年またぎ取引に印、控除証明書の保管 | 未入金・未払いが一覧に |
| 2027年1月〜 | 還付見込みなら1月から申告、それ以外は2/16〜3/15 | e-Tax送信・受信通知を保存 |
今年こそe-Taxへ:スマホ・PCでの移行手順
必要なものリスト
- マイナンバーカード、読み取り対応スマホ(またはICカードリーダー)、マイナアプリ
- 4分類で整えた資料(または会計ソフトのデータ)
- 還付先口座がわかるもの
| 方法 | 必要なもの | 控え | 向いている人 |
|---|---|---|---|
| スマホでe-Tax | マイナカード、読取対応スマホ、マイナアプリ | 受信通知・PDFを保存 | 所得の種類がシンプル |
| PCでe-Tax | マイナカード+読取対応スマホまたはICカードリーダー | 受信通知・PDFを保存 | 決算書の入力量が多い |
| 紙(郵送・持参) | 新様式の申告書、本人確認書類の写し | 控用なし→自分でコピー | e-Taxの準備が間に合わない |
紙で出す人の注意:控えは自分で残す
新様式では控用がないため、提出前にコピーかスキャンをしておきましょう。e-Taxなら送信後に受信通知を保存します。
還付申告は1月から
源泉徴収が多い報酬などで払いすぎた税金が戻る見込みの人は、2027年1月1日から還付申告を出せます。混む前に済ませやすいタイミングです。
無料で使える確定申告準備ツール4選
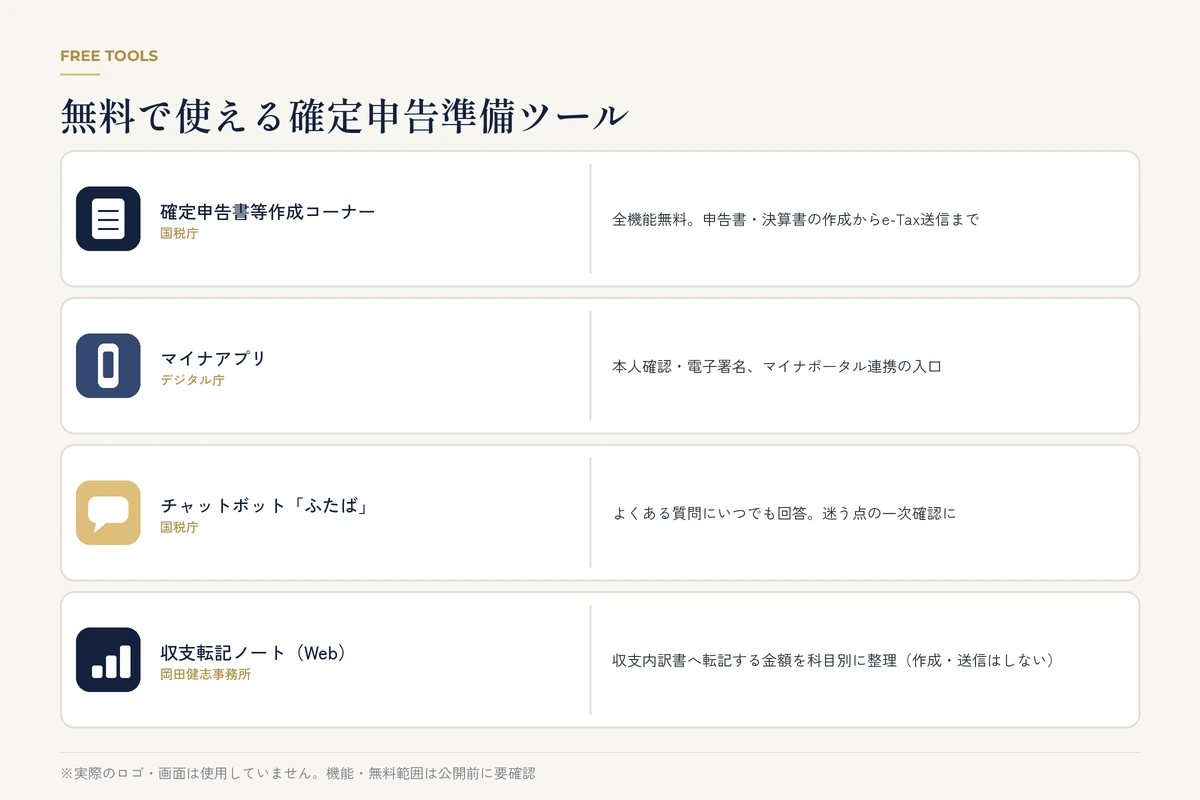
いずれも無料で使えます。使えば税金が減るものではなく、準備の手間や入力ミスを減らすための道具です。
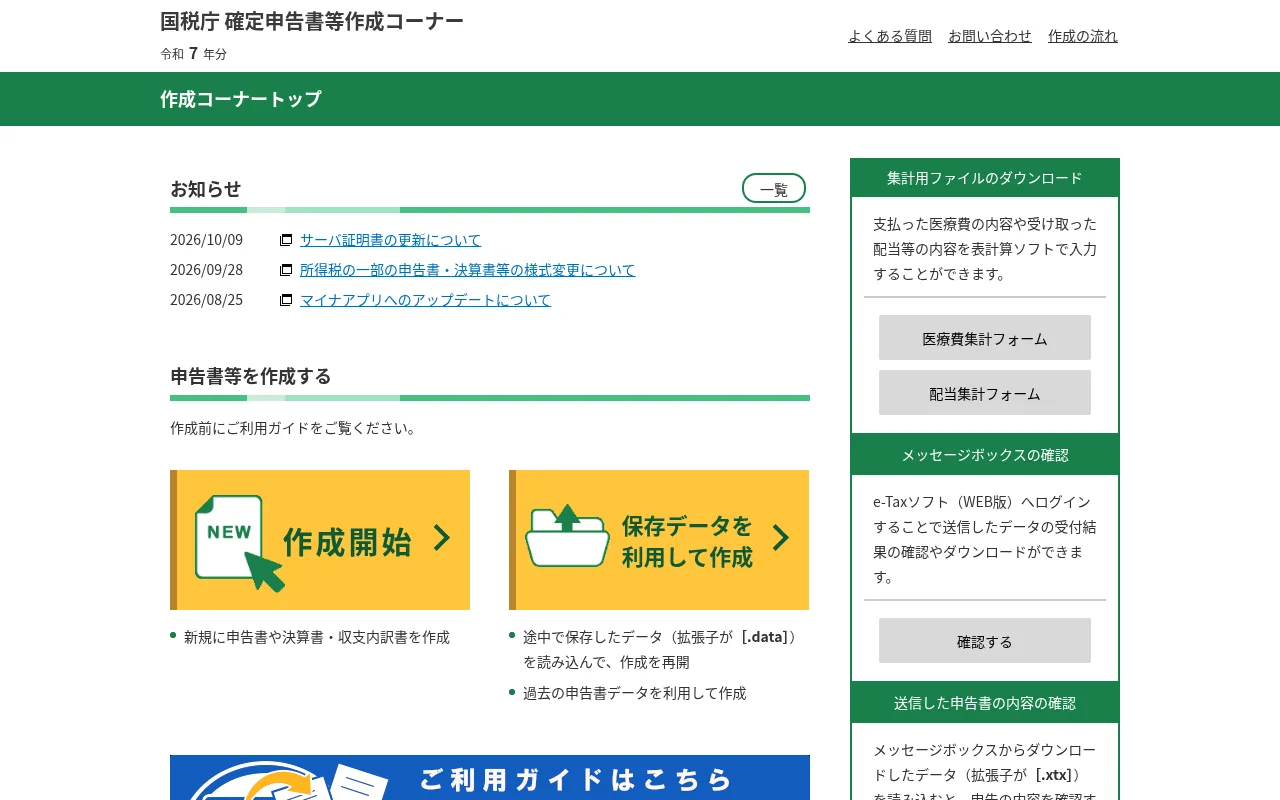
確定申告書等作成コーナー(国税庁)(無料)
画面の案内に沿って入力すると、申告書や青色申告決算書・収支内訳書を作成し、e-Taxで送信まで進められます。自動計算なので計算ミスを防ぎやすいのが特長です。
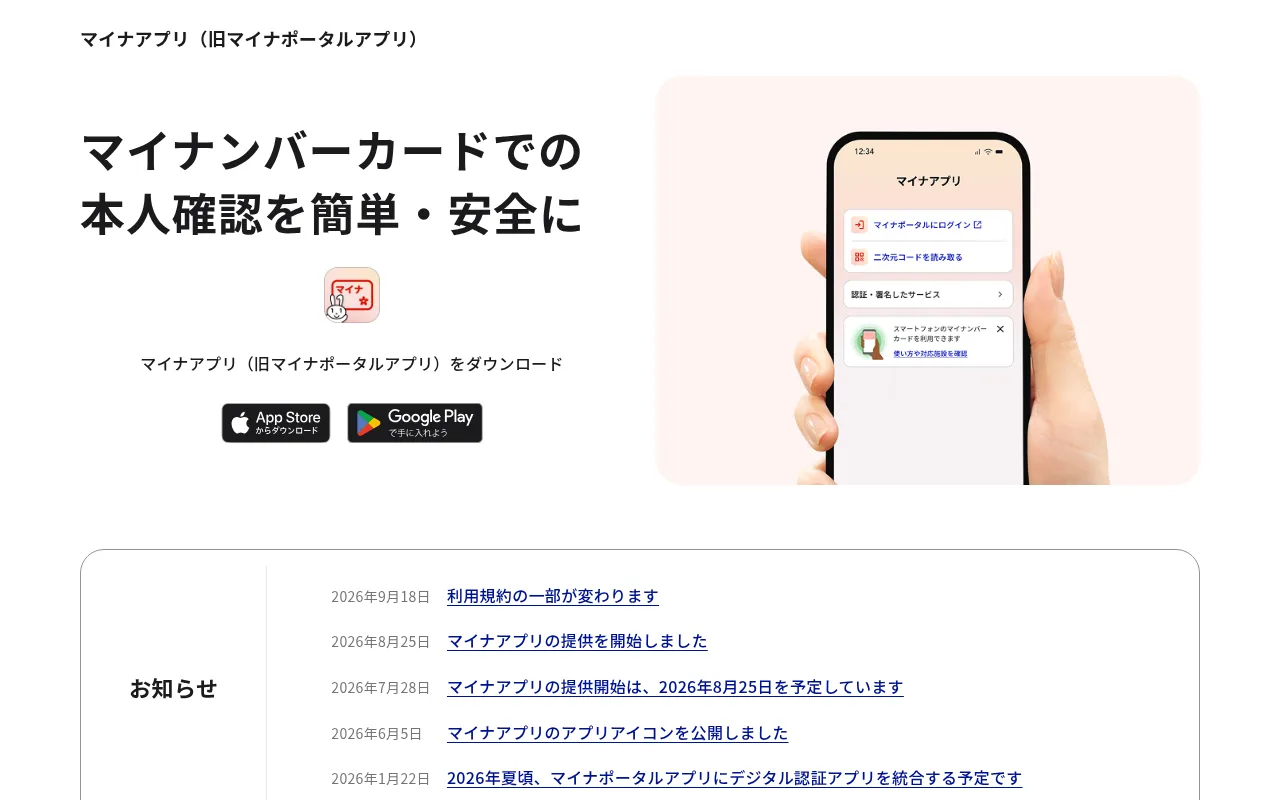
マイナアプリ(デジタル庁)(無料)
マイナンバーカードでの本人確認・電子署名と、マイナポータル連携の入口になるアプリです。2026年8月25日に旧アプリ2つが統合されました。申告前に更新しておきましょう。
チャットボット「ふたば」(国税庁)(無料)
国税庁のチャットボットで、確定申告のよくある質問に答えてくれます。判断に迷う点の一次確認に便利です。
収支転記ノート(岡田健志事務所)(無料)
売上・経費を入力すると、白色申告の収支内訳書(一般用)へ転記する金額を科目別に集計できる無料のWebツールです。申告書の作成・送信はしません。入力内容は外部に送信しないと公式に記載されています。
| ツール | 提供 | 無料の範囲 | 主な用途 |
|---|---|---|---|
| 確定申告書等作成コーナー | 国税庁 | 無料 | 申告書・決算書の作成、e-Tax送信 |
| マイナアプリ | デジタル庁 | 無料 | 本人確認・電子署名、マイナポータル連携 |
| チャットボット「ふたば」 | 国税庁 | 無料 | よくある質問の一次確認 |
| 収支転記ノート | 岡田健志事務所 | 無料 | 白色の収支内訳書への転記額を整理 |
海外ではどうしている? 米国・台湾の「記録」の考え方
米国:年次申告+四半期ごとの予定納税が基本
IRSのSelf-Employed Individuals Tax Centerによると、自営業者は原則として年次の所得税申告と四半期ごとの予定納税が求められ、自営業の純所得が400ドル以上なら申告が必要です。事業収入から経費を差し引いて純利益を出す、つまり記録が土台になる点は日本と同じです。
台湾:クリエイター(網紅)の所得課税に専用ページ
台湾財政部の稅務入口網には、インフルエンサー等の所得に対する綜合所得稅の特設ページがあり、関連法規やQ&A、相談窓口がまとめられています。SNSや配信の副収入が課税の論点になるのは、各国に共通する流れです。
海外滞在・年内に出国予定のフリーランスへの注意
国税庁のQ&Aによると、1年を通じて非居住者の人は上乗せ特例の対象外で、基礎控除は62万円です。年の途中で出国する場合は手続きが変わるため、出国前に国税庁の案内を確認し、必要に応じて税理士に相談しましょう。
| 観点 | 日本 | 米国(IRS) | 台湾(財政部) |
|---|---|---|---|
| 基本の仕組み | 暦年の所得を翌年2/16〜3/15に申告 | 年次申告+四半期の予定納税 | 綜合所得稅の申告 |
| 出発点 | 収入−必要経費=所得 | 事業収入−経費=純利益 | (本文では深入りしない) |
| 副業クリエイター | 雑所得・事業所得の区分が論点 | 自営業として扱われる | 網紅向けの特設ページあり |
よくある失敗5つと回避策
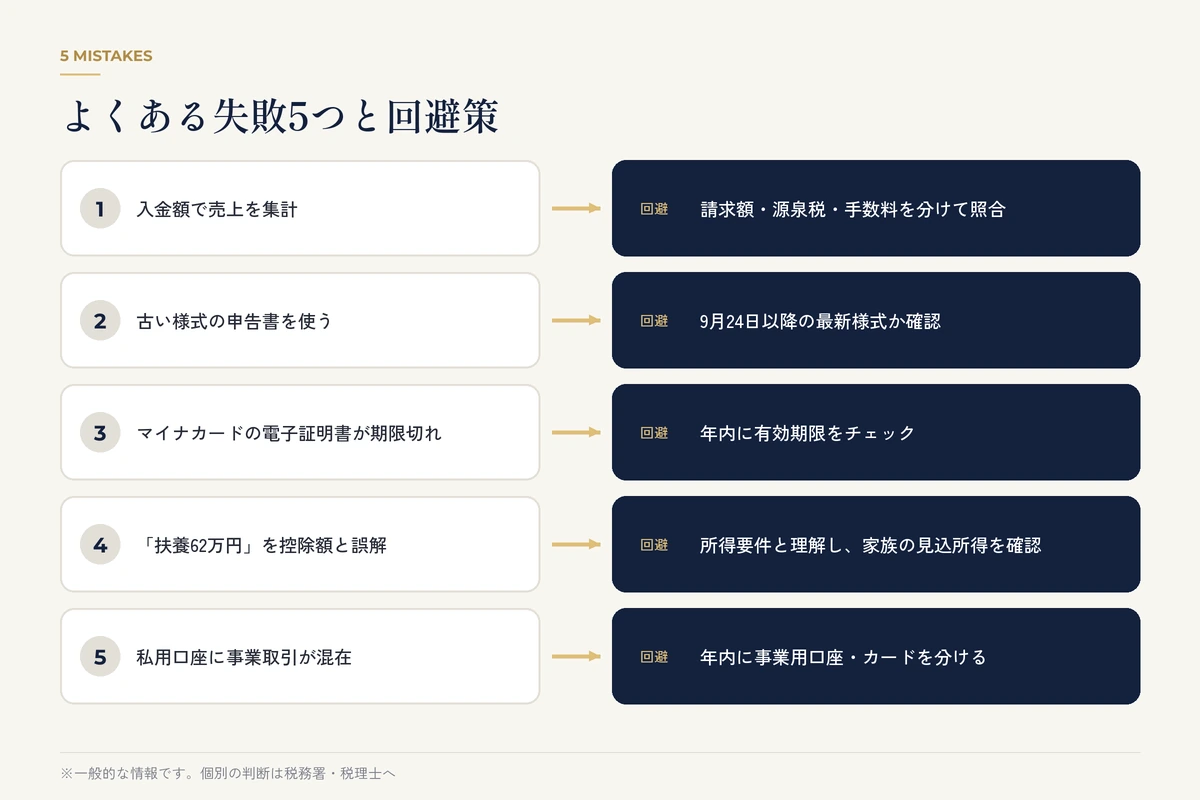
| よくある失敗 | 回避策 |
|---|---|
| 入金額で売上を集計 | 請求額・源泉税・手数料を分けて照合 |
| 古い様式の申告書を使う | 9月24日以降の最新様式か確認 |
| 電子証明書が期限切れ | 年内に有効期限をチェック |
| 「扶養62万円」を控除額と誤解 | 所得要件と理解し、家族の見込所得を確認 |
| 私用口座に事業取引が混在 | 年内に事業用口座・カードを分ける |
よくある質問(FAQ)
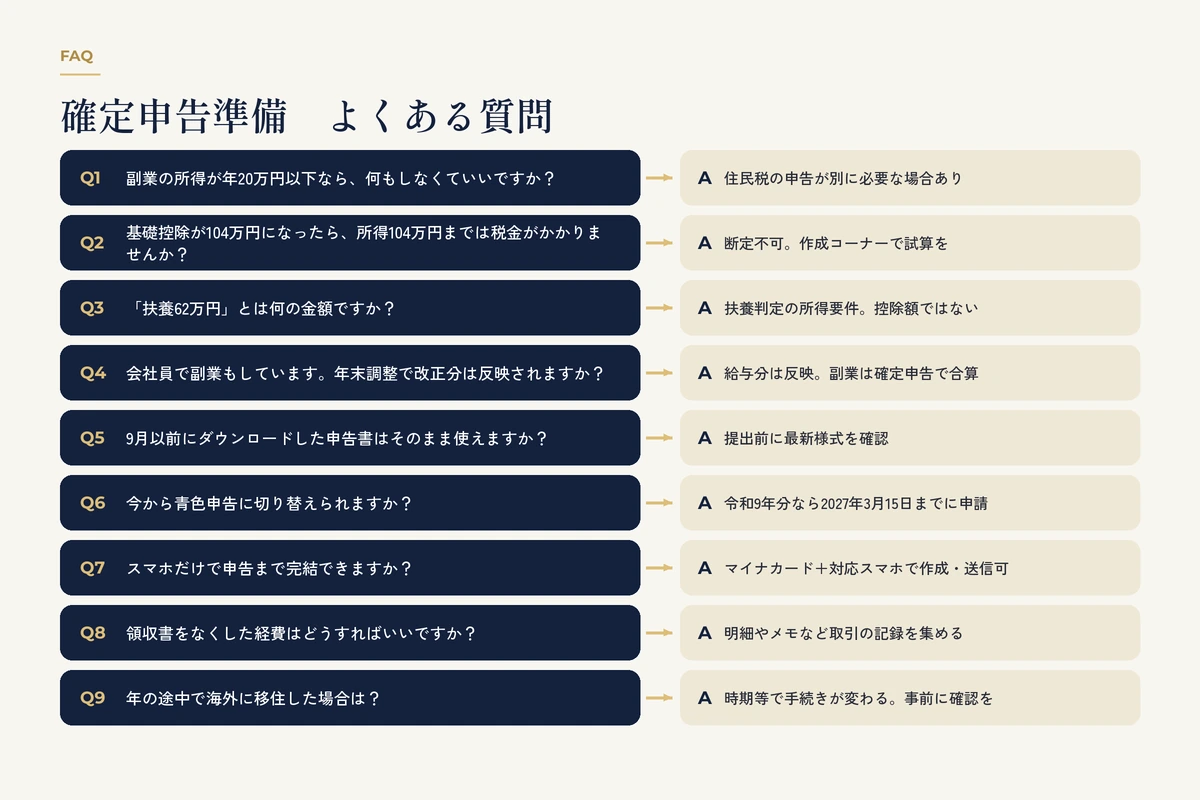
Q. 副業の所得が年20万円以下なら、何もしなくていいですか?
A. 給与所得者で一定の条件を満たす場合、所得税の確定申告が不要になることがあります。ただし住民税の申告は別に必要な場合があり、医療費控除などで確定申告をするときは副業分も含めて申告します。市区町村と国税庁の案内で確認してください。
Q. 基礎控除が104万円になったら、所得104万円までは税金がかかりませんか?
A. 104万円は所得税の基礎控除で、合計所得489万円以下の人が対象です(令和8・9年分)。ほかの控除や所得の種類で税額は変わり、住民税は別の制度です。「〇円までゼロ」とは言えないので、作成コーナーで試算しましょう。
Q. 「扶養62万円」とは何の金額ですか?
A. 扶養親族や同一生計配偶者などに該当するかを判定する所得要件で、合計所得58万円以下から62万円以下に引き上げられました(給与のみなら年収136万円以下)。控除額そのものではありません。
Q. 会社員で副業もしています。年末調整で改正分は反映されますか?
A. 給与については12月の年末調整で改正後の基礎控除などが反映されます。副業の所得は年末調整の対象外なので、確定申告で給与と合算して申告します。
Q. 9月以前にダウンロードした申告書はそのまま使えますか?
A. 9月24日の国税システム更改で一部様式が変わり、国税庁は過去に入手した様式は内容が変わっている場合があるとしています。提出前に最新の様式を確認してください。作成コーナーやe-Taxなら最新様式で作成されます。
Q. 今から青色申告に切り替えられますか?
A. 青色申告の承認申請は、原則として青色申告をしたい年の3月15日まで(1月16日以後に開業した場合は開業日から2か月以内)です。令和8年分に間に合わなくても、令和9年分に向けて2027年3月15日までの申請を検討できます。
Q. スマホだけで申告まで完結できますか?
A. マイナンバーカードと読み取り対応スマホがあれば、作成コーナーから申告書を作成してe-Taxで送信できます。対応する書類や画面は所得の種類・端末で異なる場合があるため、国税庁の案内で事前に確認を。
Q. 領収書をなくした経費はどうすればいいですか?
A. カード明細や銀行の記録、支払先・日付・用途のメモなど、取引の事実がわかる記録を集めます。経費になるかは内容によるため、迷う場合は税務署や税理士に相談してください。
Q. 年の途中で海外に移住した場合は?
A. 出国の時期や納税管理人の選任で手続きが変わります。1年を通じて非居住者の人の基礎控除は62万円です。出国前に国税庁の案内を確認し、必要に応じて税理士に相談してください。
まとめ
- 令和8年分の確定申告は2027年2月16日〜3月15日。還付申告は1月1日から。
- 11月は「売上・経費・口座・控除」の4分類、12月は年またぎ取引・按分根拠・マイナカード・青色/インボイスの確認。
- 基礎控除は最大104万円、扶養の所得要件は62万円以下。数字の意味を取り違えない。
- 9月24日の様式変更とマイナアプリ統合を機に、e-Taxへ移るなら今年がタイミング。
この記事は専門家監修ではない一般的な情報です。(最終判断は国税庁の最新情報、または税理士・税務署で確認してください。)まずは今週末に15分だけ、4つのフォルダを作るところから始めてみましょう。