

当ページのリンクには広告が含まれている場合があります。
会社から年末調整の書類が届いた。「去年と同じように書けばいいよね?」——2026年分(令和8年分)は、そう考えるのが少し危ない年です。基礎控除と給与所得控除の数字が変わり、家族を扶養に入れられる所得の基準も変わりました。しかも新しいルールの施行は12月1日という“ズレ”があります。
この記事では、国税庁の資料で確認できた数字をもとに、20代・30代の会社員が10〜11月にやる「5つの準備」、年末調整ではできないこと、12月に届く源泉徴収票の読み方を順番に整理します。還付があるか・いくらかは人によって異なるため、金額の約束はしません。
この記事の結論(3行)
- 2026年分は基礎控除が最大104万円、給与所得控除の最低保障額が74万円に。施行は令和8年12月1日。
- 扶養の所得要件は合計所得金額62万円以下(給与だけなら136万円以下)に。去年の写しは使わない。
- 副業・医療費控除・ふるさと納税6団体以上・住宅ローン控除1年目は、年末調整ではなく確定申告。
目次
- 1 結論:2026年分の年末調整は「去年のコピペ」が危ない3つの理由
- 2 【一覧表】2026年分(令和8年分)の主な変更点を国税庁資料で確認
- 3 「12月1日施行」とは?11月までの給料と12月の年末調整の関係
- 4 準備①:会社から届く申告書の顔ぶれを確認する
- 5 準備②:控除証明書を集める(生命保険・地震保険・国民年金・iDeCoなど)
- 6 準備③:転職・中途入社した人は「前職の源泉徴収票」を用意する
- 7 準備④:家族の所得見込みを「2026年の基準」で見直す
- 8 準備⑤:「コピペ」から卒業するデジタル準備(年調ソフト)
- 9 年末調整では「できないこと」:確定申告が必要・選択肢になるケース
- 10 12月〜1月:源泉徴収票の読み方(まず4つの数字を見る)
- 11 「取り戻せるお金」の正しい考え方:還付は“ご褒美”ではなく“精算”
- 12 10月〜翌年2月の行動スケジュールとチェックリスト(保存版)
- 13 年末調整・確定申告で使える無料ツール4選
- 14 2026年の年末調整でよくある質問
- 15 まとめ:数字が変わった年は「書き写し」が一番のリスク
- 16 参考資料
結論:2026年分の年末調整は「去年のコピペ」が危ない3つの理由
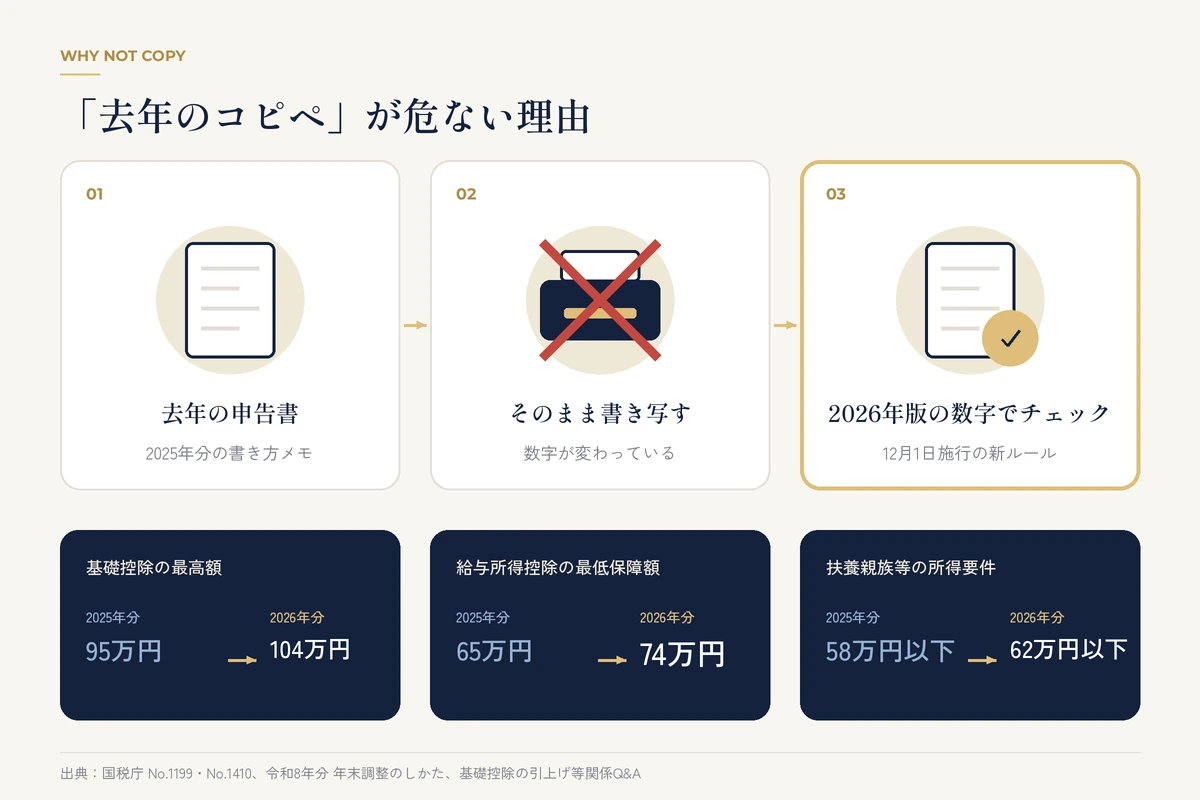
理由①:控除の数字そのものが変わった
基礎控除の最高額は2025年分の95万円から、2026年分は104万円になります(国税庁 No.1199)。給与所得控除の最低保障額も65万円から74万円に引き上げられました(国税庁「昨年と比べて変わった点」)。
理由②:扶養に入れられる所得ラインが変わった
扶養親族・同一生計配偶者の所得要件は、合計所得金額58万円以下から62万円以下に(給与だけの場合は123万円以下から136万円以下)変わりました(国税庁)。
理由③:書類は11月でも、施行は「12月1日」
基礎控除の改正は令和8年12月1日に施行されます(国税庁 No.1199)。11月までの毎月の天引きは改正前のまま、12月の年末調整で改正後のルールを使ってまとめて精算する流れです(国税庁「源泉所得税の改正のあらまし」)。
この記事で紹介する5つの準備は、①書類の顔ぶれ確認 ②控除証明書集め ③前職の源泉徴収票 ④家族の所得見込みの見直し ⑤年調ソフトなどのデジタル準備、です。
【一覧表】2026年分(令和8年分)の主な変更点を国税庁資料で確認
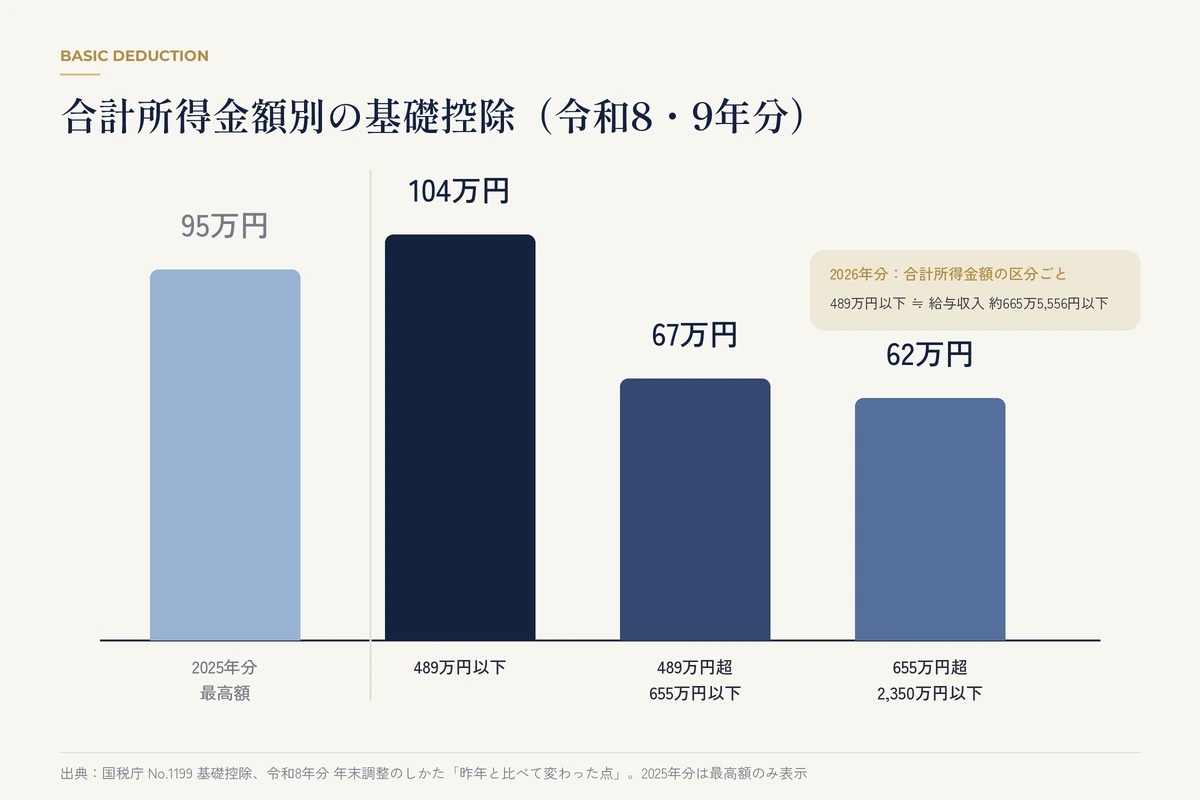
基礎控除:最大104万円に
令和8年分・令和9年分の基礎控除は、合計所得金額489万円以下で104万円、489万円超655万円以下で67万円、655万円超2,350万円以下で62万円です(給与だけの人なら、合計所得金額489万円以下はおおむね給与収入665万5,556円以下に相当)(国税庁 No.1199)。
給与所得控除:最低保障額が65万円→74万円
令和8年分・令和9年分は、給与等の収入金額が220万円未満の場合の給与所得の計算に特例が設けられ、実質的に74万円が差し引かれます(国税庁 No.1410)。
給与収入だけなら「104万円+74万円」が所得税の目安
給与収入だけの人なら、基礎控除104万円と給与所得控除の最低保障額74万円を合わせた額までは、所得税がかからない目安になります。財務省の英語資料でも、所得税の課税最低限を178万円(1.78 million yen)に引き上げると説明されています(財務省 FY2026 Tax Reform Key Highlights)。ただし社会保険料控除などがある人は実際のラインが異なり、住民税は別のルールです。
| 項目 | 2025年分 | 2026年分 | 出典 |
|---|---|---|---|
| 基礎控除の最高額 | 95万円 | 104万円 | 国税庁 No.1199 |
| 給与所得控除の最低保障額 | 65万円 | 74万円 | 国税庁 変わった点 |
| 扶養親族等の所得要件 | 58万円以下(給与123万円以下) | 62万円以下(給与136万円以下) | 国税庁 変わった点 |
| 勤労学生の所得要件 | 85万円以下(給与150万円以下) | 89万円以下(給与163万円以下) | 国税庁 変わった点 |
令和10年分以後は金額が変わる予定
令和10年分以後の基礎控除は、合計所得金額132万円以下で99万円、それ以外(2,350万円以下)は62万円と示されています(国税庁 No.1199)。手取りの計画は冬のボーナスの計画もあわせてどうぞ。
「12月1日施行」とは?11月までの給料と12月の年末調整の関係
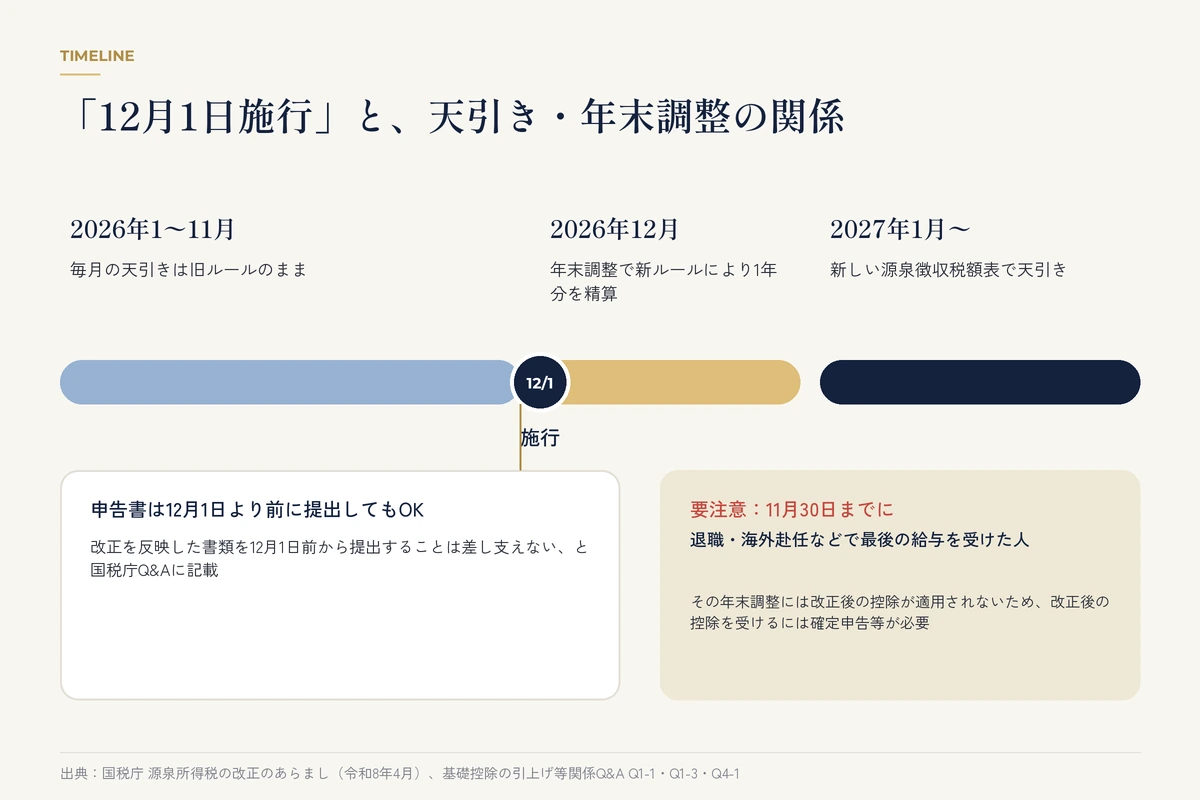
11月までの天引きは旧ルールのまま
令和8年11月までの毎月の源泉徴収は改正前の方法で行われ、12月の年末調整で改正後の控除を使って1年分を計算し直します(国税庁)。
申告書は12月1日より前に出してもOK
国税庁のQ&Aでは、12月1日から書類を受け取っていては年末調整に間に合わない事態も想定されるため、改正を反映した年末調整関係書類を同日前から提出しても差し支えないとされています(国税庁 Q&A Q1-2)。
11月30日までに退職・海外赴任した人は要注意
令和8年12月1日以後に居住者として給与の支払を受けていない人などは、年末調整で改正後の控除が反映されないケースがあります。該当しそうな人は国税庁Q&A(Q1-3)を確認し、勤務先や税務署に相談しましょう(国税庁 Q&A)。
2027年1月からは天引きの表も新しく
令和9年1月以後に支払う給与は、改正後の源泉徴収税額表で計算されます。
準備①:会社から届く申告書の顔ぶれを確認する
| 書類 | 主に誰が出す | 2026年の注意点 |
|---|---|---|
| 扶養控除等(異動)申告書 | 原則として全員 | 改正で新たに扶養対象になった家族がいれば異動として提出 |
| 基礎控除申告書(兼 配偶者控除等…) | 基礎控除を受ける人 | 改正後の基礎控除額(最大104万円)で記入 |
| 保険料控除申告書 | 生命保険・地震保険・国民年金等を自分で払った人 | 控除証明書の添付等が必要 |
| 住宅借入金等特別控除申告書 | 住宅ローン控除2年目以降の人 | 1年目は確定申告 |
「去年の書き方メモ」をそのまま使わない
記入する金額の基準が変わっているため、去年の控えは書き方の参考にとどめ、数字は2026年分の基準で入れ直しましょう(国税庁「年末調整のしかた」)。
準備②:控除証明書を集める(生命保険・地震保険・国民年金・iDeCoなど)
生命保険料控除と地震保険料控除
生命保険料控除は最高12万円。旧契約の一般の生命保険料で1契約9,000円以下のものを除き、証明書類の添付等が必要です。地震保険料控除は最高5万円です(国税庁「年末調整のしかた」)。
| 控除 | 上限(所得税) | 証明書 |
|---|---|---|
| 生命保険料控除(合計) | 12万円 | 旧契約の一般生保で1契約9,000円以下を除き必要 |
| 地震保険料控除 | 5万円 | 必要 |
| 社会保険料控除(自分で払った国民年金等) | 全額 | 国民年金保険料などは必要 |
| 小規模企業共済等掛金控除(iDeCoなど) | 全額 | 必要 |
小規模企業共済等掛金控除:iDeCoの掛金もここ
iDeCo(個人型確定拠出年金)の加入者掛金は「小規模企業共済等掛金控除」の対象です(国税庁 No.1135)。給与天引きでなく自分の口座から払っている人は、届いた証明書をもとに保険料控除申告書に記入します。控除で税額がどれだけ変わるかは、所得や他の控除によって人それぞれです。
これからiDeCoを検討するなら:松井証券のiDeCo

- 運営管理手数料0円(公式サイトより)
- 取扱商品は40種類(法令上の商品数は31商品・2024年7月31日時点、公式サイトより)
- 加入できるか・掛金の目安を確認できる「iDeCoシミュレーター」あり(公式サイトより)

iDeCoは原則60歳まで引き出せません。運用成果は保証されず、元本を下回ることがあります。税額への影響は所得や他の控除で異なります。手数料・商品は申し込み前に公式サイトで確認してください(2026年10月時点)。
証明書は電子データでも受け取れる場合がある
保険料控除申告書の内容を電子データで勤務先に提供する場合、証明書類の提出に代えて電子データを使える仕組みがあります(国税庁)。会社が対応しているかは社内案内で確認しましょう。
準備③:転職・中途入社した人は「前職の源泉徴収票」を用意する
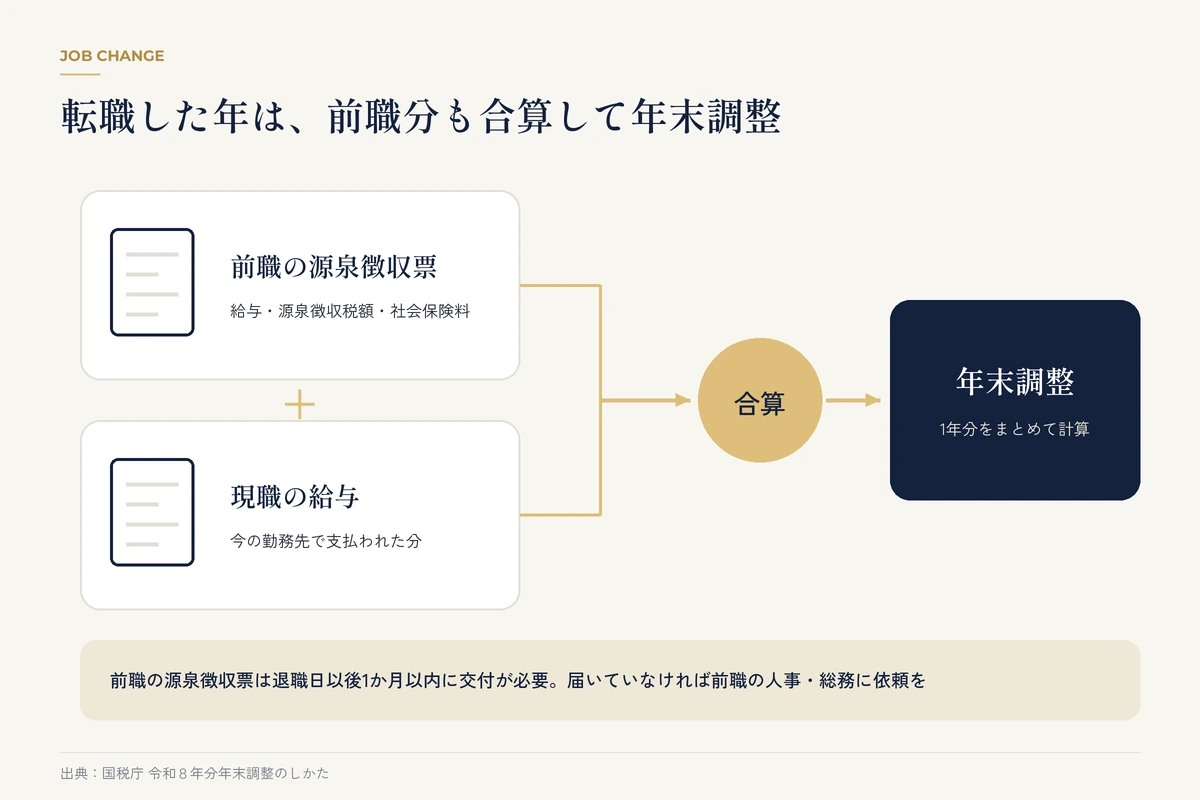
前の会社の給与も合算して計算される
年の中途で再就職した人は、前の勤務先の給与、源泉徴収税額、社会保険料も一緒に集計する必要があります(国税庁)。
前職は退職日以後1か月以内に交付
年の中途で退職した人への源泉徴収票は、退職の日以後1月以内に交付が必要とされています(国税庁)。届いていなければ、前職の人事・総務に依頼しましょう。間に合わない場合の扱いは勤務先に確認してください。副業や転職の流れは副業から起業までの12か月プランでも紹介しています。
準備④:家族の所得見込みを「2026年の基準」で見直す
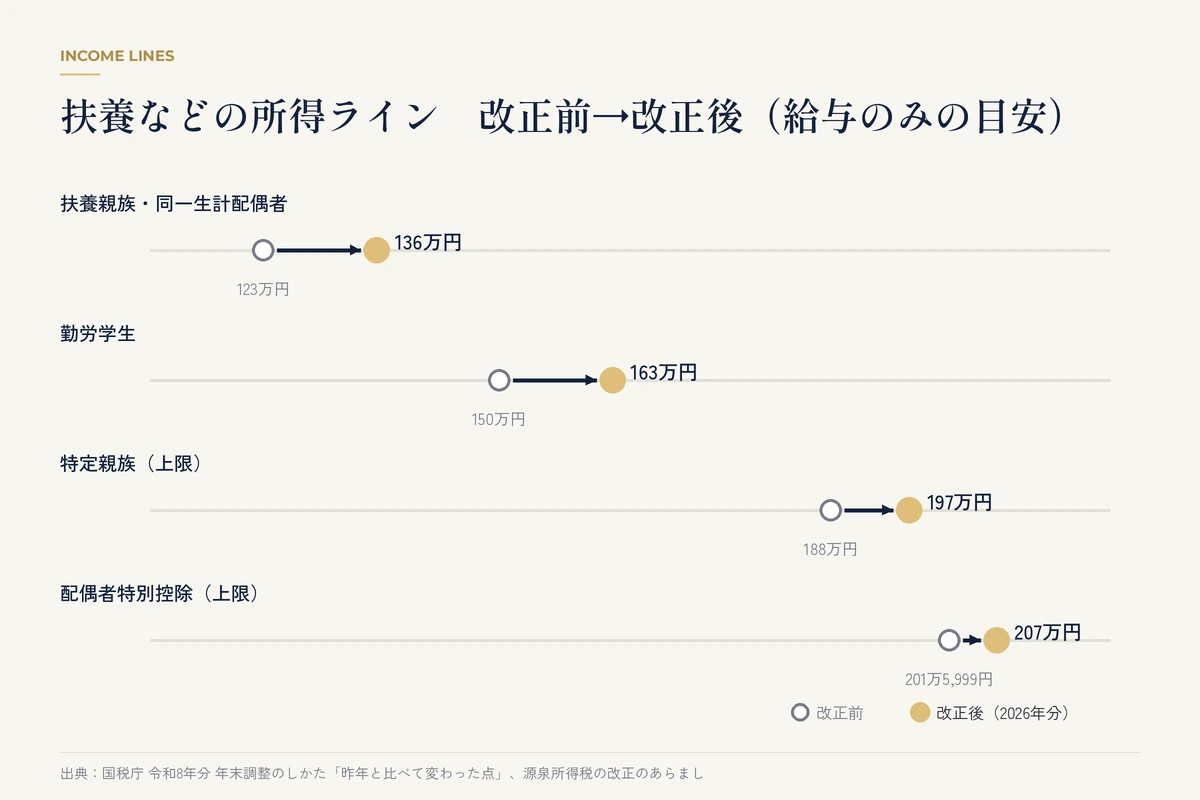
| 区分 | 改正前(給与のみの目安) | 改正後(給与のみの目安) |
|---|---|---|
| 扶養親族・同一生計配偶者 | 58万円以下(123万円以下) | 62万円以下(136万円以下) |
| 特定親族(19歳以上23歳未満) | 58万円超123万円以下 | 62万円超123万円以下(136万円超197万円以下) |
| 配偶者特別控除の対象配偶者 | 58万円超133万円以下(123万円超201万5,999円以下) | 62万円超133万円以下(136万円超207万円以下) |
| 勤労学生 | 85万円以下(150万円以下) | 89万円以下(163万円以下) |
出典:国税庁「昨年と比べて変わった点」。去年は対象外だった家族が、今年は対象になる場合があります。なお、税の扶養と社会保険の扶養は別の制度です。社会保険の基準は加入している健康保険の案内で確認してください。
準備⑤:「コピペ」から卒業するデジタル準備(年調ソフト)
国税庁の年調ソフト(令和8年分)
国税庁は令和8年10月1日に、令和8年分の年調ソフト【正式版】と操作マニュアルを公開しました。Windows版はVer.7.0.1、macOS版はVer.7.0.0が提供されています(国税庁「年調ソフト」)。
前提:勤務先が電子提出に対応しているか
年調ソフトで作ったデータを会社に出せるかは、勤務先の運用次第です。社内の案内を確認しましょう。去年のデータを引き継ぐ場合も、家族の所得見込みなどは2026年の基準で入れ直してください。
年末調整では「できないこと」:確定申告が必要・選択肢になるケース
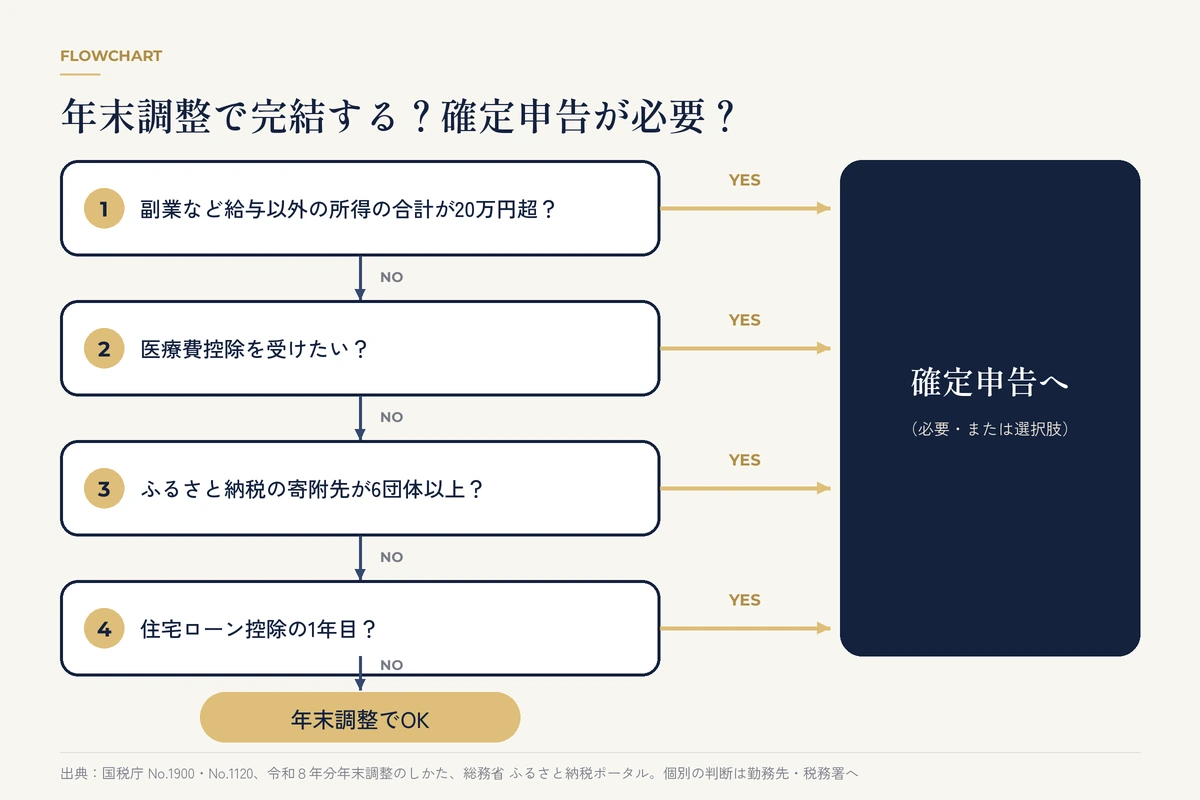
副業:給与以外の所得の合計が20万円を超える
給与を1か所から受けていて、給与所得・退職所得以外の所得金額の合計が20万円を超える人は確定申告が必要です(国税庁 No.1900)。「収入」ではなく「所得」で判断する点に注意。給与の年間収入金額が2,000万円を超える人も確定申告が必要です。
医療費控除:年末調整の書類には書けない
医療費控除は(支払った医療費−保険金などで補てんされる金額)−10万円(総所得金額等が200万円未満の人は総所得金額等の5%)で計算し、最高200万円。確定申告で受けます(国税庁 No.1120)。
ふるさと納税:6団体以上なら確定申告
ワンストップ特例は、確定申告の不要な給与所得者等で、寄附先が5団体以内の場合に限られます(総務省)。詳しくは2026年のふるさと納税ガイドへ。
| ケース | 年末調整 | 確定申告 |
|---|---|---|
| 生命保険・地震保険の控除 | できる | — |
| 副業等の所得(給与・退職以外)合計20万円超 | できない | 必要 |
| 医療費控除 | できない | 控除を受けるなら必要 |
| ふるさと納税(5団体以内) | 書類に記入しない | ワンストップ特例なら不要 |
| ふるさと納税(6団体以上) | できない | 控除を受けるなら必要 |
| 住宅ローン控除1年目 | できない | 必要 |
| 給与収入2,000万円超 | 対象外 | 必要 |
12月〜1月:源泉徴収票の読み方(まず4つの数字を見る)
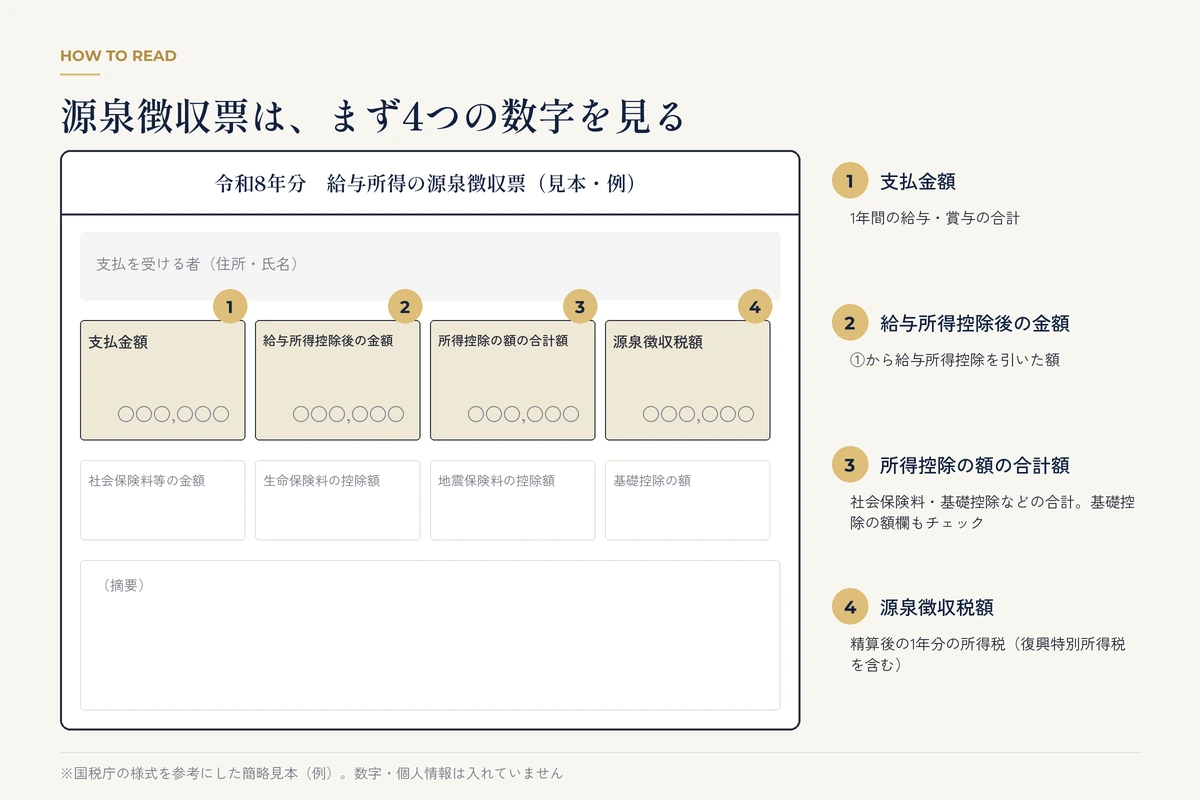
いつ届く?
勤務先は令和9年2月1日までに、全ての受給者に源泉徴収票を交付します(国税庁)。
見るのはこの4つ
| 欄 | 意味 | チェックポイント |
|---|---|---|
| ①支払金額 | 1年間の給与・賞与の合計 | 給与明細の合計と大きくずれていないか |
| ②給与所得控除後の金額 | ①から給与所得控除を引いた額 | — |
| ③所得控除の額の合計額 | 社会保険料・基礎控除・生命保険料控除などの合計 | 新しい基礎控除が反映されているか |
| ④源泉徴収税額 | 精算後の1年分の所得税(復興特別所得税を含む) | 0円かどうか、前年との違い |
年末調整では、年調所得税額に102.1%を掛けて年調年税額を出します(国税庁)。
「取り戻せるお金」の正しい考え方:還付は“ご褒美”ではなく“精算”
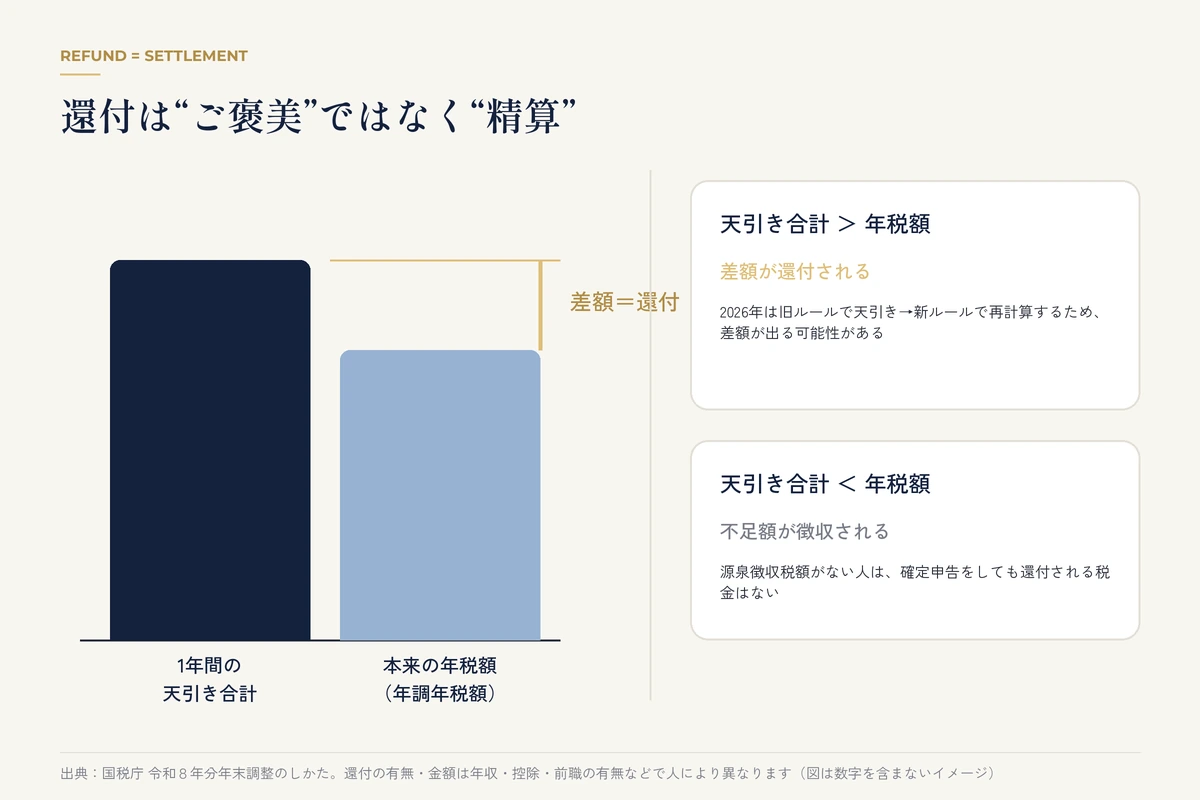
還付=天引きが多すぎた分の精算
源泉徴収した税額の合計が年税額より多ければ差額が還付され、少なければ不足分が徴収されます(国税庁)。2026年は11月まで改正前の方法で天引きされ、12月に改正後の控除で精算するため、差額が出る可能性があります。金額は年収・控除・前職の有無などで人によって異なります。
2027年1月以降の手取り
防衛特別所得税(所得税額の1%)が創設され、復興特別所得税は2.1%から1.1%に引き下げられます(国税庁)。戻ってきたお金の使い道は、生活防衛資金→計画的な支出→積立の順で考えると整理しやすくなります。「NISA貧乏」を避けるバランスの取り方も参考にどうぞ。
10月〜翌年2月の行動スケジュールとチェックリスト(保存版)
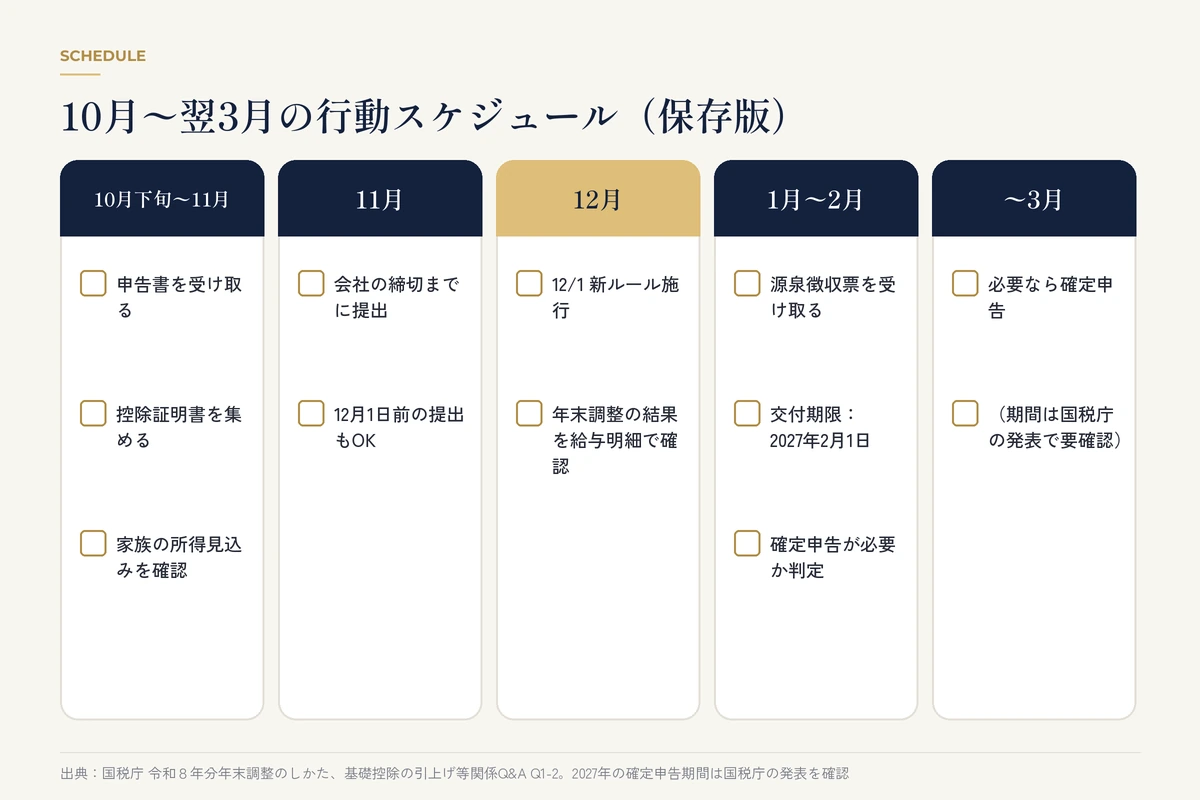
| ✓ | やること | 期限の目安 |
|---|---|---|
| □ | 申告書の種類を確認 | 書類を受け取ったら |
| □ | 生命保険・地震保険・国民年金・iDeCoの控除証明書をそろえる | 会社の締切まで |
| □ | 転職者は前職の源泉徴収票を用意 | 会社の締切まで |
| □ | 家族の所得見込みを新基準(62万円・136万円)で確認 | 提出前 |
| □ | 年調ソフトの利用可否を確認 | 提出前 |
| □ | 副業・医療費・ふるさと納税6団体以上・住宅ローン1年目に該当するか確認 | 1〜2月 |
| □ | 源泉徴収票の4つの数字を確認・保管 | 受け取ったら |
年末調整・確定申告で使える無料ツール4選
いずれも国・自治体関係の公式サービスで、無料で使えます(通信料などは別)。
1. 国税庁「年調ソフト」
控除申告書のデータを作成し、控除証明書データを取り込めます。令和8年分の正式版は2026年10月1日公開。スマホ版はApp Store・Google Playで「年末調整 国税庁」と検索。
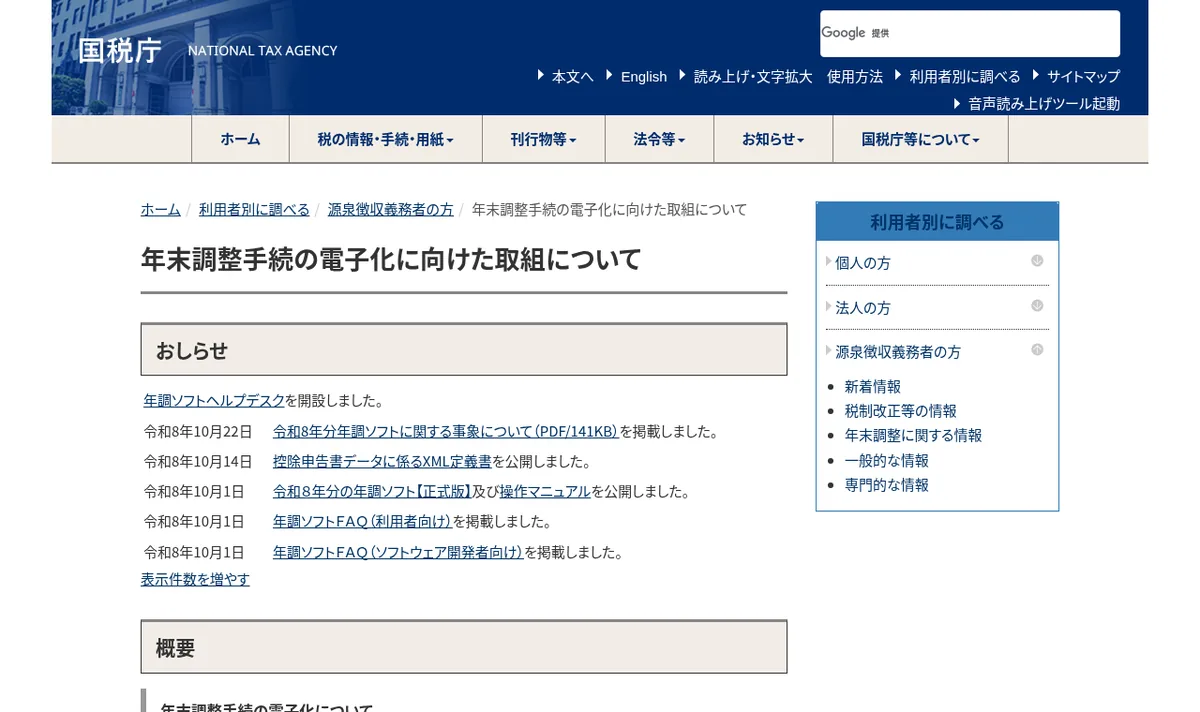
画像:国税庁公式サイトより
2. 国税庁「確定申告書等作成コーナー」
画面の案内に沿って確定申告書を作成できます。副業や医療費控除で申告が必要になったときに。
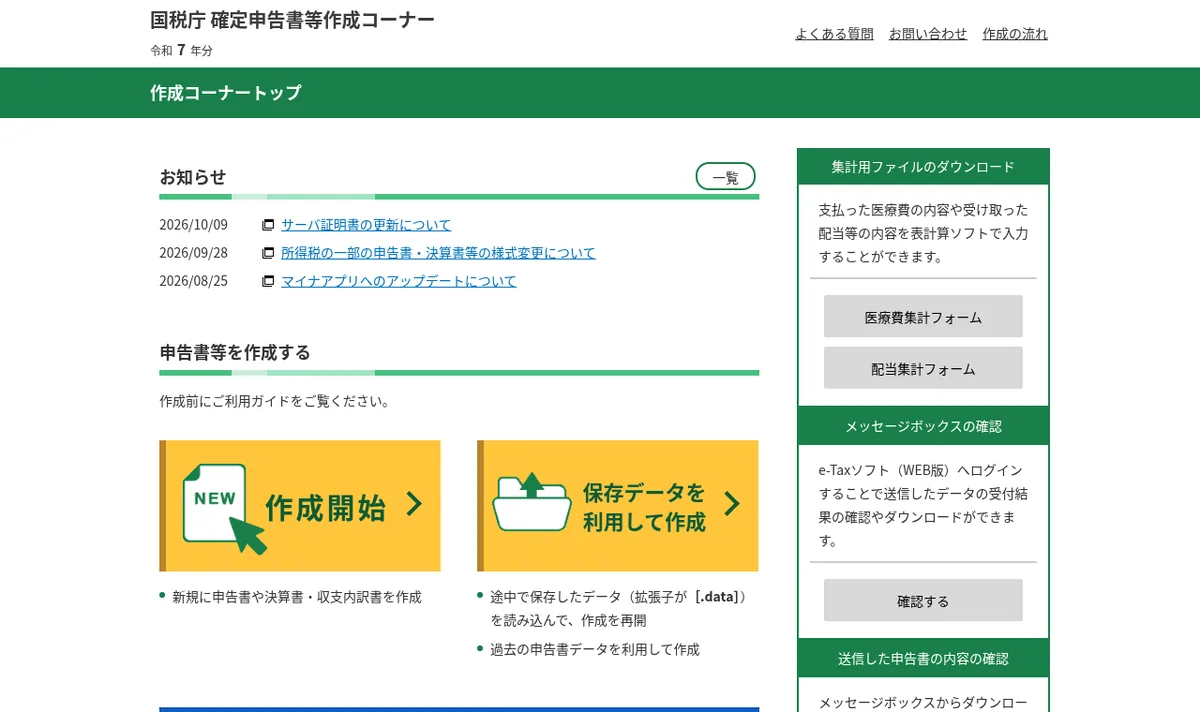
画像:国税庁 確定申告書等作成コーナー公式サイトより
3. 国税庁「医療費集計フォーム」
1年分の医療費を表計算ソフトで集計し、作成コーナーに読み込めます。
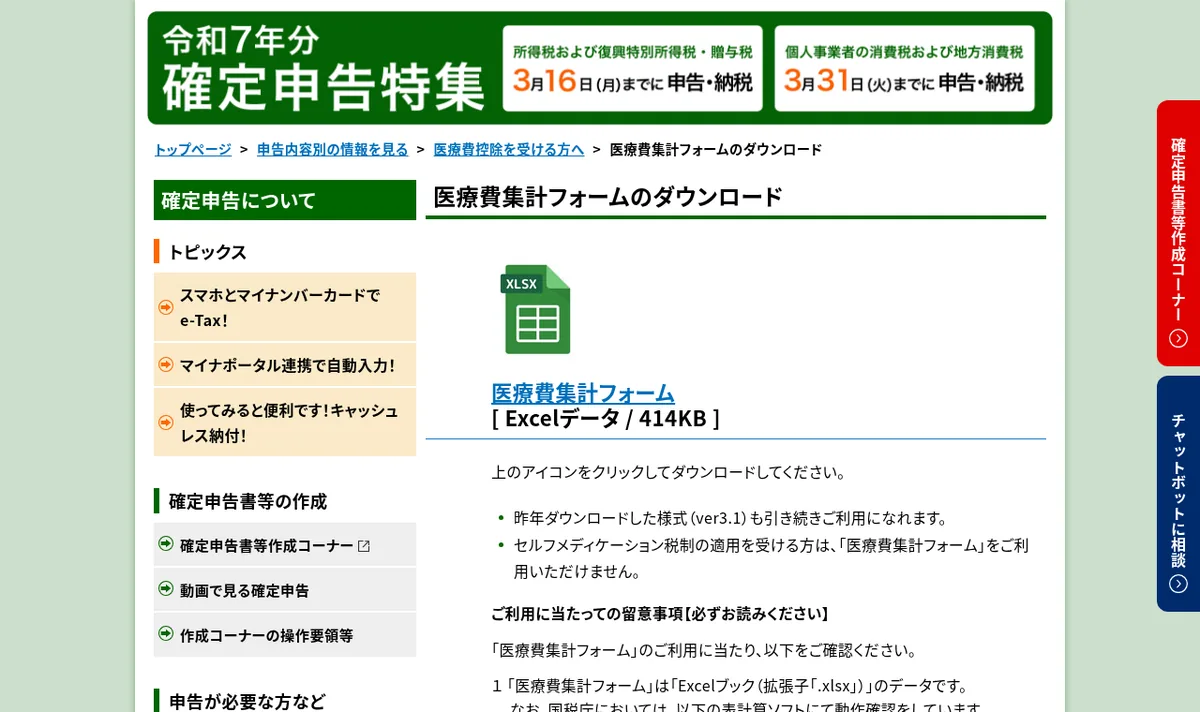
画像:国税庁公式サイトより
4. 総務省「ふるさと納税ポータル」
ワンストップ特例の条件や、控除の仕組みを確認できます。
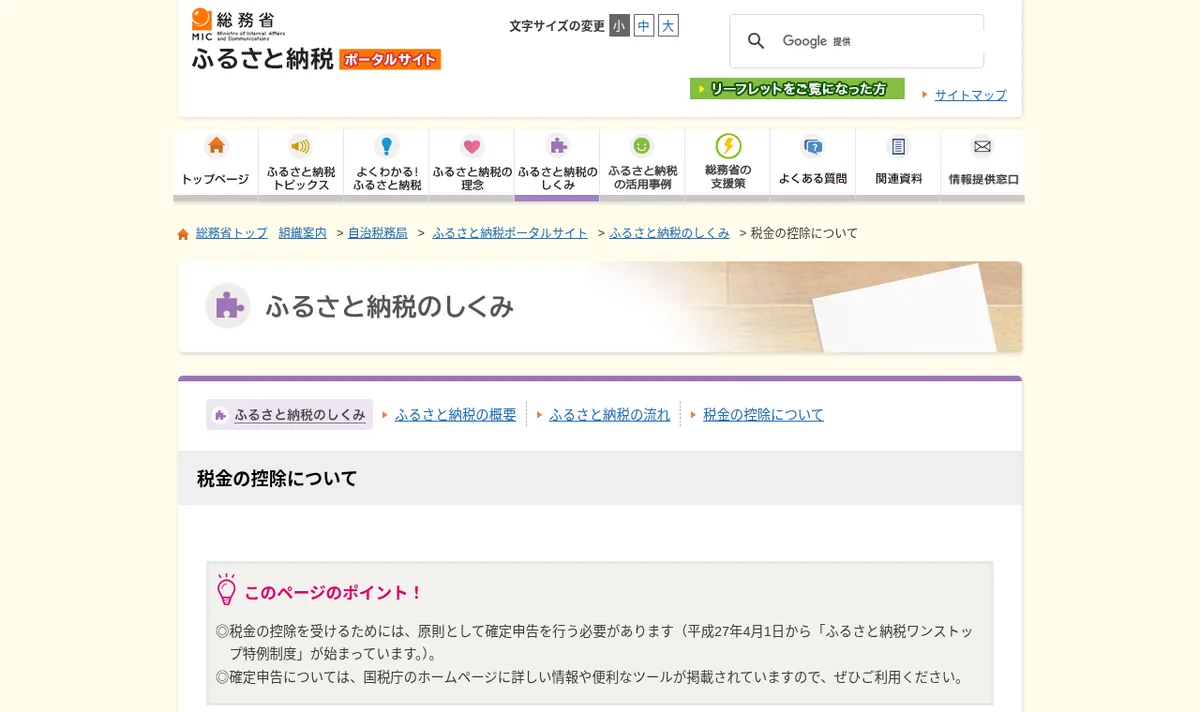
画像:総務省公式サイトより
2026年の年末調整でよくある質問
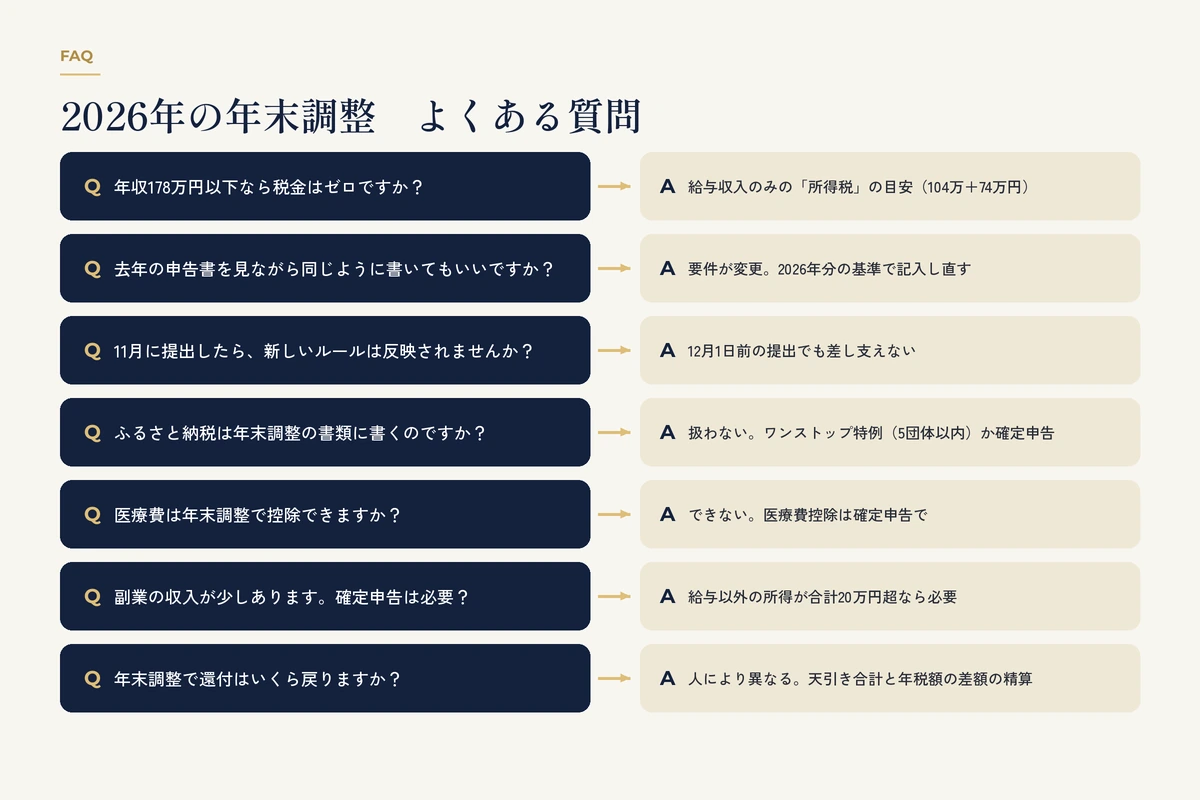
Q. 年収178万円以下なら税金はゼロですか?
給与収入だけで、基礎控除104万円と給与所得控除74万円が適用される場合の「所得税」の目安です(財務省資料でも課税最低限178万円と説明)。住民税や社会保険料は別のルールです。
Q. 去年の申告書を見ながら同じように書いてもいいですか?
基礎控除額や扶養の所得要件が変わっているため、2026年分の基準で記入し直しましょう。
Q. 11月に提出したら、新しいルールは反映されませんか?
国税庁のQ&Aでは、改正を反映した年末調整関係書類を12月1日前に提出しても差し支えないとされています。
Q. ふるさと納税は年末調整の書類に書くのですか?
年末調整では扱いません。ワンストップ特例(5団体以内)か確定申告で控除を受けます。
Q. 医療費は年末調整で控除できますか?
できません。医療費控除は確定申告で受けます。
Q. 副業の収入が少しあります。確定申告は必要?
給与を1か所から受けていて、給与・退職所得以外の「所得」の合計が20万円を超えると必要です。住民税の申告はお住まいの市区町村に確認してください。
Q. 年末調整で還付はいくら戻りますか?
年収・控除・前職の有無などで人により異なり、この記事では金額を示しません。仕組みは「天引き合計と年税額の差額の精算」です。
まとめ:数字が変わった年は「書き写し」が一番のリスク
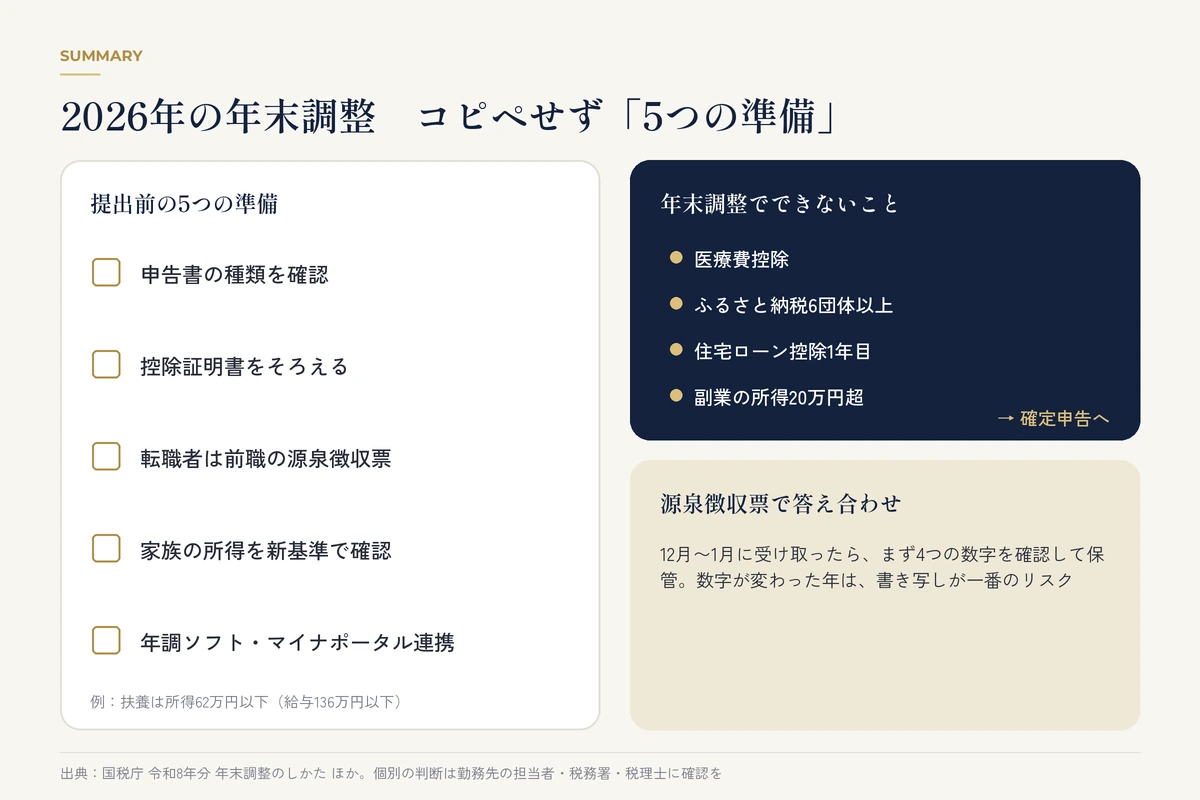
まとめ
- 2026年分は基礎控除最大104万円・給与所得控除の最低保障額74万円。施行は12月1日。
- 5つの準備:書類確認・控除証明書・前職の源泉徴収票・家族の所得見込み・年調ソフト。
- 副業・医療費・ふるさと納税6団体以上・住宅ローン1年目は確定申告へ。源泉徴収票で答え合わせ。
個別の判断に迷ったら、勤務先の担当者・税務署・税理士に確認してください。
参考資料
- 国税庁 No.1199 基礎控除
- 国税庁 No.1410 給与所得控除
- 国税庁 令和8年分 年末調整のしかた
- 国税庁 令和8年分「昨年と比べて変わった点」(PDF)
- 国税庁 源泉所得税の改正のあらまし(令和8年4月・PDF)
- 国税庁 令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A(PDF)
- 国税庁 No.1900 給与所得者で確定申告が必要な人
- 国税庁 No.1120 医療費を支払ったとき(医療費控除)
- 国税庁 No.1135 小規模企業共済等掛金控除
- 国税庁 年末調整手続の電子化に向けた取組について(年調ソフト)
- 総務省 ふるさと納税ポータル「税金の控除について」
- Ministry of Finance, Japan “FY2026 Tax Reform (Proposals) Key Highlights”
- BDO “Japan 2026 tax reform: new exemptions, new surtax, new global mobility implications”
- 安永(EY台灣)「Go Japan!投資日本!Vol. 10」