

当ページのリンクには広告が含まれている場合があります。
日本銀行は12月17日(木)・18日(金)に金融政策決定会合を開きます(日本銀行「金融政策決定会合の運営」)。10月30日の会合では、政策金利(無担保コールレート・オーバーナイト物)を1.25%程度で据え置くことを、賛成8・反対1で決めました(日本銀行「当面の金融政策運営について」)。
11月18日には植田総裁が国会で、「今後の経済・物価・金融情勢に応じて、政策金利を引き続き引き上げ、金融緩和の度合いを調整していくことが適切だ」との見解を示したと報じられています(TBS CROSS DIG with Bloomberg)。変動金利で住宅ローンを借りている人、これから借りる予定の人には気になるニュースです。
ただ、ここで大事なのは「12月に上がるかどうか」を当てることではありません。日銀が決める日、銀行が基準金利を変える日、自分の返済額が変わる日は、それぞれ別だからです。この記事では金利の予想や借換えのすすめはせず、会合の結果が利上げでも据え置きでも役に立つように、自分の契約で確かめる5項目と試算のやり方を整理します。
この記事の結論(今週やること)
- ①適用金利・基準金利・優遇幅(引き下げ幅)とその条件を書き出す
- ②金利の見直し月と、返済額の見直し月を確認する
- ③「5年ルール」「125%ルール」が自分の契約にあるかを確認する
- ④今の金利に+0.25ポイント、+0.5ポイントで毎月の返済額を試算する
- ⑤これから借りる人は「借りられる額」ではなく「金利が上がっても返せる額」から考える
目次
12月18日に決まるのは「政策金利」。あなたの返済額はまだ決まらない
12月の会合で決まるのは、日銀の政策金利をどうするかです。結果は会合最終日の12月18日(金)に公表文として出ます(日本銀行)。利上げになっても据え置きになっても、その日に住宅ローンの金利が自動で変わるわけではありません。
ニュースで目にする「12月利上げの確率は約85%」は、11月18日時点の報道で、金利スワップ市場の取引に表れた市場の予想(織り込み)です(TBS CROSS DIG with Bloomberg)。決定ではなく、日々動きます。数字を追いかけるより、どちらの結果になっても困らない準備をしておくほうが、家計には役立ちます。
| 段階 | 何が起きるか | いつ分かるか |
|---|---|---|
| 市場の予想 | 「利上げの確率」などが報道される | 毎日変わる |
| 日銀の決定 | 政策金利を上げるか据え置くか | 12月18日(金)の公表文 |
| 銀行の基準金利 | 短期プライムレートなどを受けて銀行が見直す | 各銀行の発表(時期は銀行ごと) |
| 自分の適用金利 | 基準金利−優遇幅で決まる | 契約の「見直し日」 |
| 毎月の返済額 | 返済額の見直しルールに従って変わる | 契約の「返済額見直し月」 |
「日銀が決める日」と「自分の金利が変わる日」は別:12月1日の例
分かりやすい例があります。三菱UFJ銀行は、9月18日に発表した短期プライムレートの引き上げに伴い、12月1日から住宅ローンの変動金利の基準金利を見直すと案内しています(三菱UFJ銀行「変動金利の基準金利見直しについて」)。12月18日の会合の結果がどちらでも、この見直しは進みます。
同行の案内では、2026年11月30日以前に借りた人の場合、変動金利の種類によって時期が違います。
| 金利の種類(11/30以前に借りた人) | 見直しの基準日 | 新しい金利の適用(約定返済分) |
|---|---|---|
| 変動金利(毎月型) | 2026年12月1日 | 2027年2月の約定返済分から |
| 変動金利(年2回型) | 2027年4月1日 | 2027年7月の約定返済分から |
12月1日以降に新しく借りる人は、毎月1日を基準日に見直す扱いです。また、変動金利かつ元利均等返済で借りている場合は、同行の案内では「10月1日を基準とした5年間」は返済額が変わらない(元金分と利息分の割合は変わる)とされています。表の月は、新しい金利が適用される時期で、返済額が変わる月とは限りません。つまり、9月の利上げ分でさえ、契約によって家計に届く時期も届き方も違います。これは1行の例で、見直し日や反映月は銀行・商品ごとに違うので、自分の銀行の通知やネットバンキングのお知らせで確認してください。
最近借りた人では、変動金利を選ぶ人が多数派です。住宅金融支援機構の調査(2026年6月調査、2025年10月〜2026年3月に住宅ローンを利用して住宅を取得した人、回答599件)では、利用した金利タイプは「変動型」が66.9%で最多、「固定期間選択型」19.7%、「全期間固定型」13.4%でした(住宅金融支援機構「住宅ローン利用者の実態調査結果(住宅ローン利用者調査 2026年6月調査)概要」)。最近借りた人の3人に2人が変動金利、という数字です。なお機構によると、この回から調査委託機関が変わって回答者の集団も変わり、設問も一部見直されています。
決定前でも後でも確かめたい5項目
用意するのは、金銭消費貸借契約書(ローン契約書)、返済予定表、銀行のアプリかネットバンキングです。下の表の「書く欄」をメモ帳やスマホに写して、埋めていきましょう。
| 項目 | どこで見るか | 書く欄 |
|---|---|---|
| ①適用金利・基準金利・優遇幅 | 返済予定表、アプリの契約内容 | 適用金利_%/優遇幅_%(条件:_) |
| ②金利と返済額の見直し時期 | 契約書、銀行のお知らせ | 金利見直し_月/返済額見直し_月 |
| ③5年ルール・125%ルール | 契約書、商品説明書 | あり/なし/不明 |
| ④残高・残りの期間・ボーナス払い | 返済予定表 | 残高_万円/残り_年/ボーナス払い_ |
| ⑤手元資金 | 自分の預金口座 | 生活費の_カ月分 |
①適用金利・基準金利・優遇幅
今払っている金利(適用金利)だけでなく、何%の優遇を受けているか、その優遇幅がずっと同じなのか、期間によって変わるのかを、契約書の優遇幅の条件で確認します。優遇幅が変わらない契約なら、基準金利が上がった分がそのまま適用金利に乗ります。
②金利の見直し月と、返済額の見直し月
「金利は年2回見直し、返済額は5年ごとに見直し」のように、金利と返済額で見直しのタイミングが違う契約があります。前の章の表のように、基準日と、新しい金利が適用される返済月、返済額が見直される月を分けて書き出しておくと、いつから家計に影響が出るかが分かります。固定期間選択型で、固定期間がもうすぐ終わる人は、終わったあとにどの金利タイプ・どの金利になるのかも、銀行からの案内で確認しておきましょう。
③5年ルール・125%ルールの有無
「5年ルール」は金利が上がっても返済額を5年間変えない仕組み、「125%ルール」は返済額を見直すときに前回の1.25倍までに抑える仕組みです。どちらも、すべての銀行・商品にあるわけではありません。三菱UFJ銀行は、変動金利で元利均等返済の場合は5年間返済額が変わらない一方、元金均等返済には5年ルール・125%ルールがないと説明しています(三菱UFJ銀行)。
返済額が変わらなくても、中身は変わります。金利が上がると、毎月の返済額のうち利息の割合が増え、元金の減り方が遅くなります。「返済額が同じだから大丈夫」ではなく、「元金が予定どおり減っているか」を返済予定表で見ておきましょう。
④残高・残りの期間・ボーナス払い
試算に必要なのは、今の残高と残りの返済期間です。返済予定表の最新の行を見れば分かります。ボーナス払いを併用している人は、その金額と月も書いておくと、試算のときに入れ忘れません。
⑤手元資金
返済額が上がったときに家計で吸収できるかどうかは、手元資金で変わります。生活防衛資金の分け方は普通預金の金利と生活防衛資金を分ける15分チェックで整理しています。
+0.25/+0.5ポイントで試算するやり方
まず、架空の例で考え方を見てみます。
| 架空の例(残高3,000万円・残り30年・元利均等) | 今の金利 0.9% | +0.25(1.15%) | +0.5(1.4%) |
|---|---|---|---|
| 毎月の返済額 | 約9万5,120円 | 約9万8,573円 | 約10万2,103円 |
| 今との差 | — | 月約3,450円増 | 月約6,980円増 |
この金額は、金利が上がったときに残高と残りの期間で返済額を計算し直した場合の目安です。5年ルール・125%ルールがある契約では、すぐにこの金額になるわけではありません。返済額は据え置かれたまま、利息の割合が増えて元金の減りが遅くなり、見直しのタイミングで返済額が変わります。実際の返済額は、銀行の計算方法とルールで決まります。
自分の数字では、住宅金融支援機構の【フラット35】ローンシミュレーションの「借入希望金額から返済額を計算」が使えます。フラット35専用の計算ではなく、金利の欄に任意の数字を入れられるので、変動金利の「もしも」の計算にも使えます。
- 「借入希望額」の欄に、今の残高を入れる
- 「返済期間」は年単位で、通常は15〜35年から選ぶ形なので、残りの期間にいちばん近い年数を選ぶ
- 金利は3パターンまで入力できるので、3つの欄に「今の適用金利」「+0.25ポイント」「+0.5ポイント」を入れて一度に比べる
- 返済方法は自分の契約(元利均等か元金均等か)を選ぶ。ボーナス払いがあれば、金額ではなく「ボーナス割合(%)」で入れる(借入希望額の40%以内)
残りの期間が15年未満の人や、端数が大きい人は、借りている銀行のシミュレーターや窓口で計算してもらうほうが正確です。
出てきた差額を「今の家計で吸収できるか」「できないならどの固定費を見直すか」まで考えておくと、12月18日の結果がどちらでも落ち着いていられます。固定費の見直し方は実質時給と冬の固定費を揃える記事も参考にしてください。
これから借りる20代後半〜30代へ:「借りられる額」より「返せる額」
これから住宅ローンを組む人は、銀行が示す「借りられる額」からではなく、今の家賃と手元資金から考えるのがひとつの方法です。今の家賃に、住宅を持つと増える費用(固定資産税や修繕の積立など)を足しても無理のない毎月の返済額を決め、さらに「金利が0.5ポイント上がっても払えるか」を確かめます。前の章のシミュレーターには「毎月の返済額から借入可能金額を計算」する機能もあるので、払える額から借りる額を逆算できます。
変動か固定か、どちらが得になるかは、今後の金利の動きと借りる期間で変わり、事前に断定できません。手数料や団体信用生命保険も含めて、借りる予定の銀行の窓口で、自分の数字を見ながら相談するのが確実です。
試算と家計の確認に使える無料ツール3つ
【フラット35】ローンシミュレーション(無料)
「借入希望金額から返済額を計算」のページで、借入額(残高)・金利・期間を入れると毎月の返済額と総返済額が出ます。会員登録なしで使え、元利均等・元金均等を選べます。金利は任意に入力でき、フラット35を借りていない人の試算にも使えます。
くふう Zaim(無料)
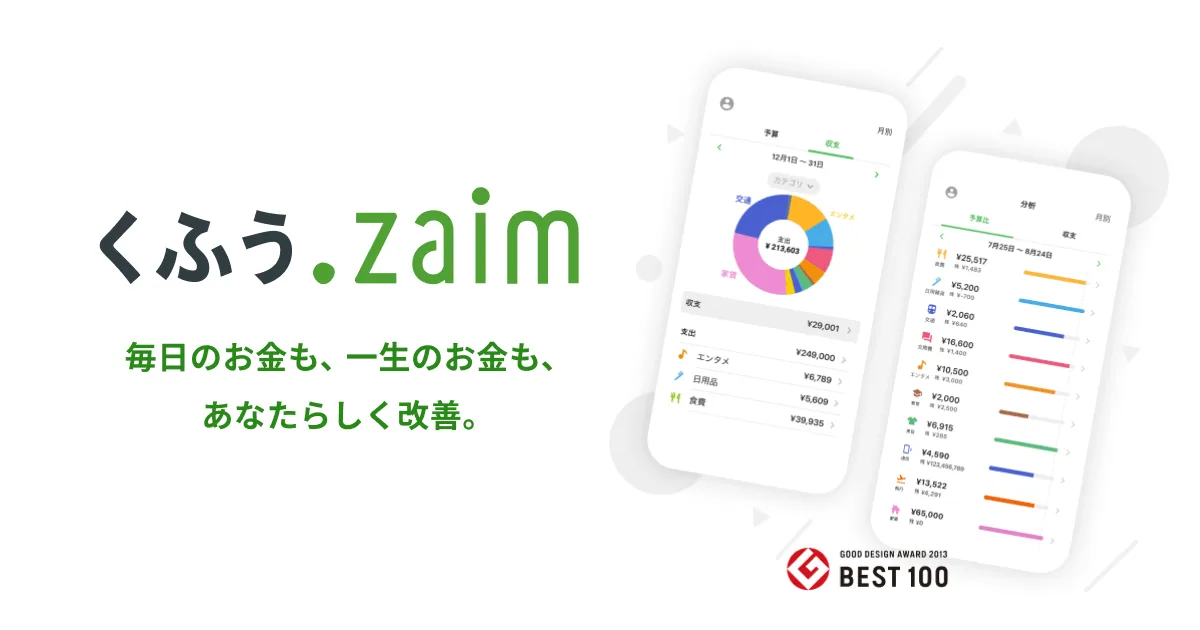
家計簿アプリです。公式サイトによると、銀行やクレジットカードなどとの連携数は無料会員でも無制限です。⑤の手元資金と、住宅ローンの引き落とし額・毎月の固定費を一覧で見るのに向いています。有料のプレミアムプランもあります。
マネーフォワード ME(無料)
銀行やカードを連携すると、自動で家計簿ができるアプリです。無料で始められますが、連携できる口座数や過去データを見られる期間は無料版だと上限があり、有料コースで無制限になります。給与口座と住宅ローンの引き落とし口座だけつないで、⑤の手元資金を確かめる使い方なら、無料の範囲でも試せます。
12月18日(金)の結果そのものは、日本銀行「金融政策決定会合の運営」のページから公表文を確認できます。
よくある質問
Q. 12月18日に利上げが決まったら、来月の返済額は増えますか?
契約によって違います。まずは5項目の②(金利と返済額の見直し月)を確認してください。銀行が基準金利を見直し、自分の契約の見直し日と返済額の見直し月を経てから反映されるのが一般的で、三菱UFJ銀行の例でも、9月発表の短期プライムレート引き上げ分の新しい金利が適用されるのは、毎月型が2027年2月の約定返済分から、年2回型が7月の約定返済分からと分かれています。これは新しい金利が適用される時期です。元利均等返済で5年ルールがある契約では、返済額はすぐには変わらず、返済額のうち利息の割合が増えます。
Q. 据え置きになったら、何もしなくていいですか?
据え置きでも、5項目の確認はむだになりません。12月1日の例のように、すでに決まった利上げ分がこれから返済に反映される契約もあります。一度書き出しておけば、次の会合のたびに慌てずにすみます。日銀の日程表では、次の会合は2027年1月21日(木)・22日(金)です(日本銀行)。
Q. 5年ルールがあれば安心ですか?
返済額が急に上がらないという意味では安心材料ですが、金利が上がれば利息の割合が増え、元金の減りが遅くなります。5年後の見直しで返済額が上がる可能性もあるので、返済予定表で元金の減り方を確認しておきましょう。
Q. 固定金利に借り換えたほうがいいですか?
この記事では、借換えをすすめることも止めることもしません。手数料や残りの期間、今の優遇幅によって結果が変わるためです。検討するなら、今の契約の5項目を埋めたうえで、銀行の窓口や借換えシミュレーションで、総返済額と手数料を比べてから判断してください。
まとめ:11月23日までに30分、契約書と返済予定表を開く
12月の会合の結果は、12月18日(金)に日銀の公表文で分かります。でも、自分の返済額がいつ、どれくらい変わるかは、契約書と返済予定表にしか書いてありません。
11月23日(月・祝)までに、5項目の表を埋めて、+0.25/+0.5ポイントの試算を1回やってみる。差額が出たら、生活防衛資金と固定費のどちらで吸収するかまで、メモに一行書いておきましょう。
数字を一度書き出しておけば、ニュースの見出しに振り回されず、自分の家計の言葉で判断できるようになります。