

当ページのリンクには広告が含まれている場合があります。
冬のボーナスが近づくこの時期。「今年は昇給もしたのに、なぜか口座の残高があまり変わっていない」と感じていませんか。
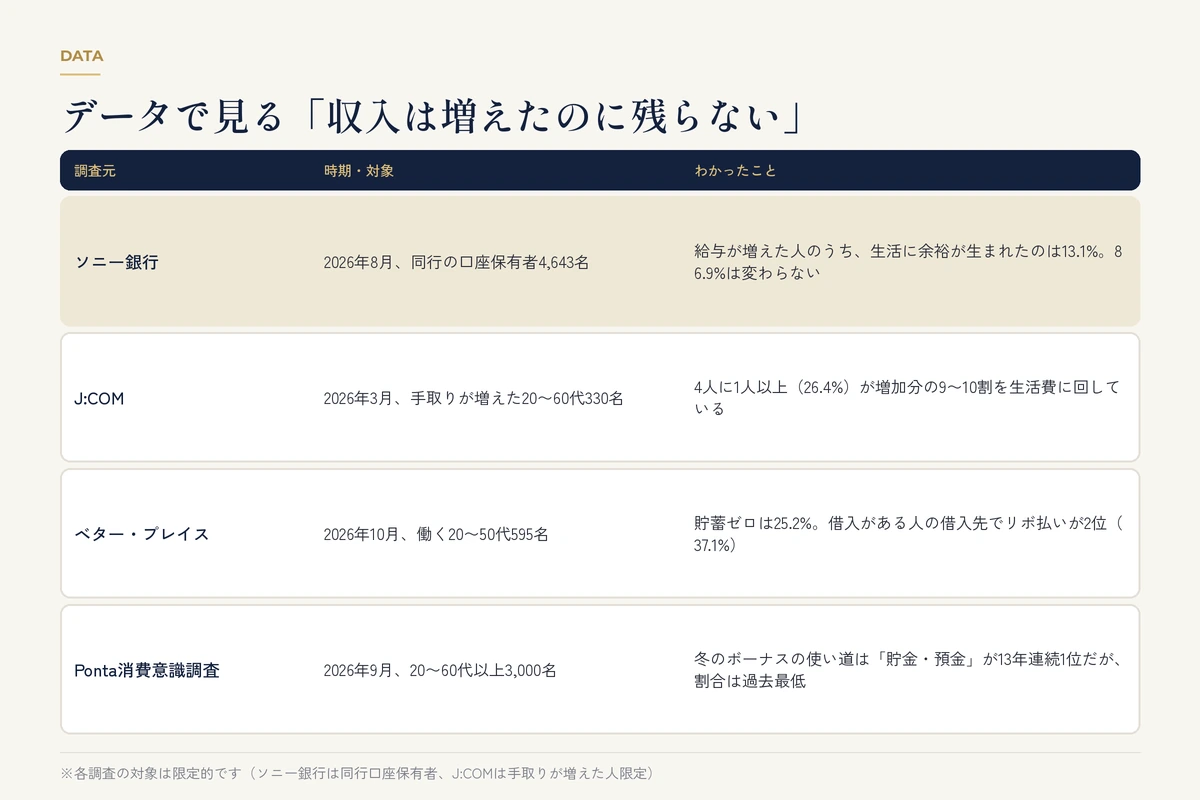
Pontaリサーチの第65回 Ponta消費意識調査(2026年9月、20〜60代以上の3,000人)では、冬のボーナスの使い道は「貯金・預金」が13年連続で1位でしたが、その割合は過去最低でした。貯金・預金しない理由の1位は「生活費や日常の支出に充てるため」で、前年より4.7ポイント増えています(「Pontaリサーチ」調べ)。
ソニー銀行の調査(2026年8月、同行の口座保有者4,643人)でも、給与が増えた人のうち「生活に余裕が生まれた」のは13.1%だけでした。
収入が増えても貯金が増えない原因の多くは、支出がなりゆきで膨らむ「生活水準インフレ」です。この記事では、生活水準を上げすぎずに貯金するための3つのルールを紹介します。
① 昇給分の半分以上を先取りで自動貯蓄 ② 固定費を今年の水準で凍結 ③ 15分のサブスク監査。一発で解決する方法ではなく、12月までに「貯まる仕組み」を作るための手順です。
目次
- 0.1 家計の見える化に使える無料ツール
- 0.2 1. マネーフォワード ME(無料)
- 0.3 2. 家計簿くふうZaim(無料)
- 0.4 3. iPhoneのサブスクリプション一覧(無料)
- 0.5 4. Google Playの定期購入(無料)
- 0.6 5. Googleカレンダー(無料)
- 1 昇給しても貯金が増えないのは「生活水準インフレ」のせい
- 2 ルール1:昇給分の「半分以上」を先取りで自動貯蓄する
- 3 ルール2:固定費(家賃・スマホ・保険)を今年の水準で凍結する
- 4 ルール3:15分の「サブスク監査」をする
- 5 楽しみは「なりゆき」ではなく「優先順位」で使う
- 6 12月までにやることチェックリスト
- 7 よくある質問(FAQ)
- 8 まとめ
家計の見える化に使える無料ツール
どれも無料で始められる「道具の例」です。特定のサービスをすすめるものではありません。
1. マネーフォワード ME(無料)
銀行口座やクレジットカードを連携し、昇給後に「何が増えたか」を自動で見える化できる家計簿アプリです。無料プランでは連携できる数や閲覧できる期間に上限があるので、範囲は公式で確認してください。
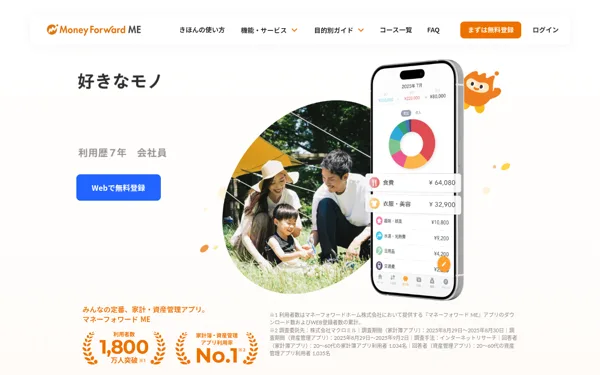
画像:マネーフォワード ME公式サイトより
2. 家計簿くふうZaim(無料)
レシート撮影や手入力で、外食やサブスクの増え方をつかめる家計簿アプリです。無料版で使える機能の範囲は公式で確認してください。
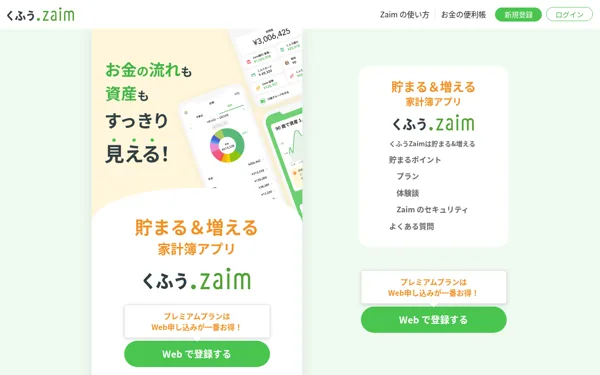
画像:くふうZaim公式サイトより
3. iPhoneのサブスクリプション一覧(無料)
iPhoneの「設定」からApple ID経由のサブスクを一覧で確認・解約できます。15分監査のスタート地点です(端末の機能のためダウンロード不要)。
画像:Appleサポート公式サイトより
4. Google Playの定期購入(無料)
Androidの場合は、Google Playアプリの「定期購入」からアプリ経由の課金をまとめて確認・解約できます。
画像:Google Playヘルプ公式サイトより
5. Googleカレンダー(無料)
無料トライアルに登録した日に「解約するか決める日」の予定を入れておくと、うっかり課金を防ぎやすくなります。
画像:Google Workspace公式サイトより
昇給しても貯金が増えないのは「生活水準インフレ」のせい
生活水準インフレ(ライフスタイル・クリープ)とは
収入が増えたのに合わせて、支出もなりゆきで膨らんでいく現象のことです。海外では「lifestyle creep(ライフスタイル・クリープ)」と呼ばれます。
やっかいなのは、一度上げた生活水準は下げにくいこと。広い部屋、外食の回数、増えたサブスク。どれも小さな「ごほうび」のつもりが、いつのまにか毎月の当たり前になります。
データで見る「増えたのに残らない」現実
| 調査元 | 時期・対象 | わかったこと |
|---|---|---|
| ソニー銀行 | 2026年8月、同行の口座保有者4,643人 | 給与が増えた人で生活に余裕が生まれたのは13.1% |
| J:COM | 2026年3月、手取りが増えた20〜60代330人 | 26.4%が増加分の9〜10割を生活費に回している |
| ベター・プレイス | 2026年10月、働く20〜50代595人 | 貯蓄ゼロは25.2%。借入先でリボ払いが2位 |
| Pontaリサーチ | 2026年9月、20〜60代以上3,000人 | ボーナスの使い道「貯金・預金」は1位だが割合は過去最低 |
※各調査は対象が異なります(ソニー銀行は同行の口座保有者、J:COMは手取りが増えた人に限定)。
じわじわ増える3大コスト:家賃・外食・サブスク
| 例 | 続く期間 | 生活水準インフレへの影響 |
|---|---|---|
| 旅行・家電の買い替え | 一時的 | その月だけ。翌月には戻る |
| 家賃アップの引っ越し | 毎月ずっと | 大きい。下げるには再度の引っ越しが必要 |
| 外食・デリバリーの回数増 | 習慣化すると毎月 | 中〜大。気づきにくい |
| サブスクの追加 | 解約するまで毎月 | 1件は小さいが積み重なる |
ポイントは、一時的な出費と「固定費化した出費」を分けて考えることです。生活水準インフレの正体は、ほとんどが後者です。
セルフチェック|あなたの生活水準インフレ度
- □ 昇給後1年以内に家賃の高い部屋へ引っ越した
- □ 先月の外食・デリバリーの回数を答えられない
- □ 契約中のサブスクの数を即答できない
- □ 昇給額を給与明細で確認していない
- □ 「ボーナスがあるから」で大きな買い物を決めたことがある
- □ リボ払い・後払いの残高がある
- □ 先取り貯蓄(自動積立)の設定をしていない
3つ以上当てはまったら、次の3つのルールから1つずつ試してみてください。
ルール1:昇給分の「半分以上」を先取りで自動貯蓄する
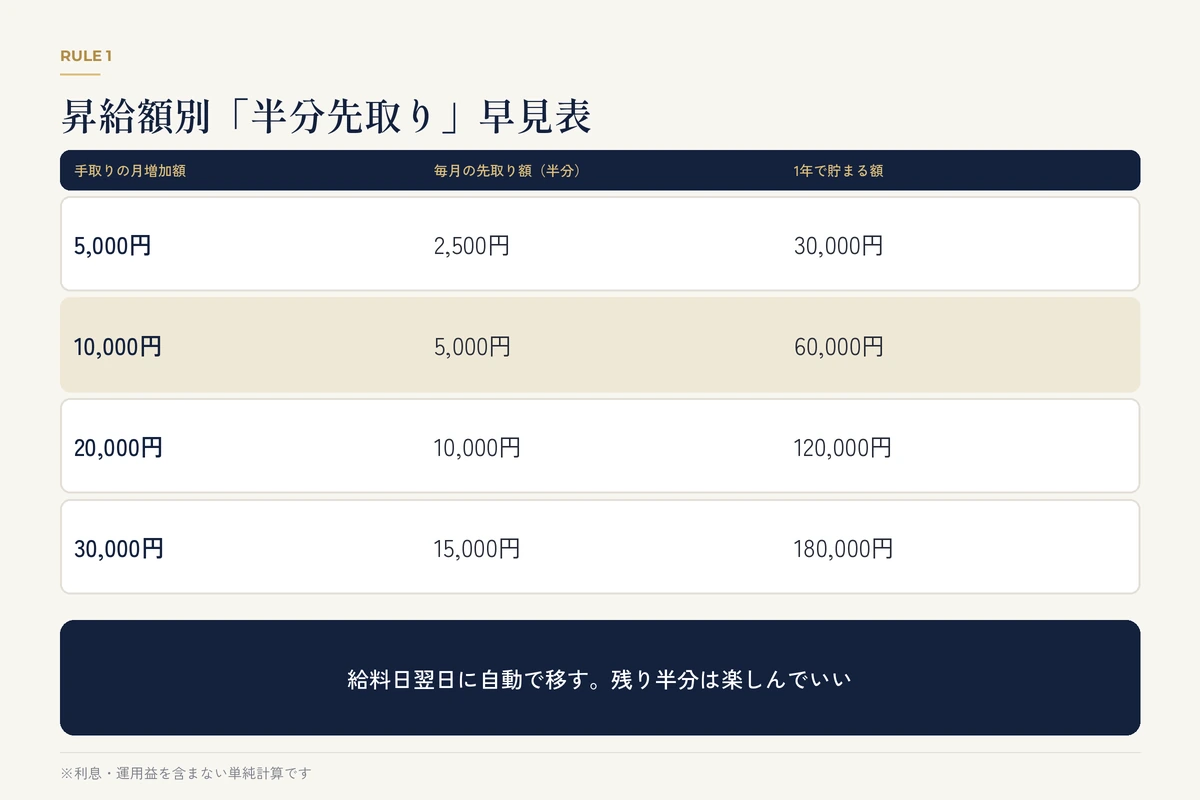
なぜ「半分」なのか
昇給分を全額貯めようとすると、「頑張ったのに何も変わらない」と感じて続きにくくなります。そこで半分は貯める、半分は楽しんでいいという設計にします。海外の個人向けマネー記事でも、昇給分の半分以上を貯蓄に回す考え方がよく紹介されています。
昇給額別の先取り額早見表
| 手取りの月増加額 | 毎月の先取り額(半分) | 1年で貯まる額 |
|---|---|---|
| 5,000円 | 2,500円 | 30,000円 |
| 10,000円 | 5,000円 | 60,000円 |
| 20,000円 | 10,000円 | 120,000円 |
| 30,000円 | 15,000円 | 180,000円 |
※利息・運用益を含まない単純計算です。
先取り貯蓄を仕組み化する3ステップ
- 給与明細で手取りの増加額を確認する(額面ではなく手取りで見る)
- 給料日の翌日に、貯蓄用口座へ自動で移す設定をする(銀行の定額自動入金・自動振替・自動積立など。名称や手数料は銀行ごとに違います)
- 会社に財形貯蓄があれば併用を検討する(給与天引きなので手間がかからない)
冬のボーナスにも同じルールを当てはめる
ボーナスも「半分以上を先に移す」ルールで考えます。残りは使い道を決めてから使いましょう。具体的な配分は冬のボーナスの使い道の記事でまとめています。
受け皿の順番は「生活防衛資金→つみたて投資」
先取りしたお金は、まず急な出費に備える生活防衛資金として普通預金などに置き、そのうえで余裕があればつみたて投資を検討する、という順番が一般的です。投資は元本割れの可能性があることを理解したうえで判断してください。考え方はNISAで「投資貧乏」にならないバランスの取り方でも解説しています。
ルール2:固定費(家賃・スマホ・保険)を今年の水準で凍結する
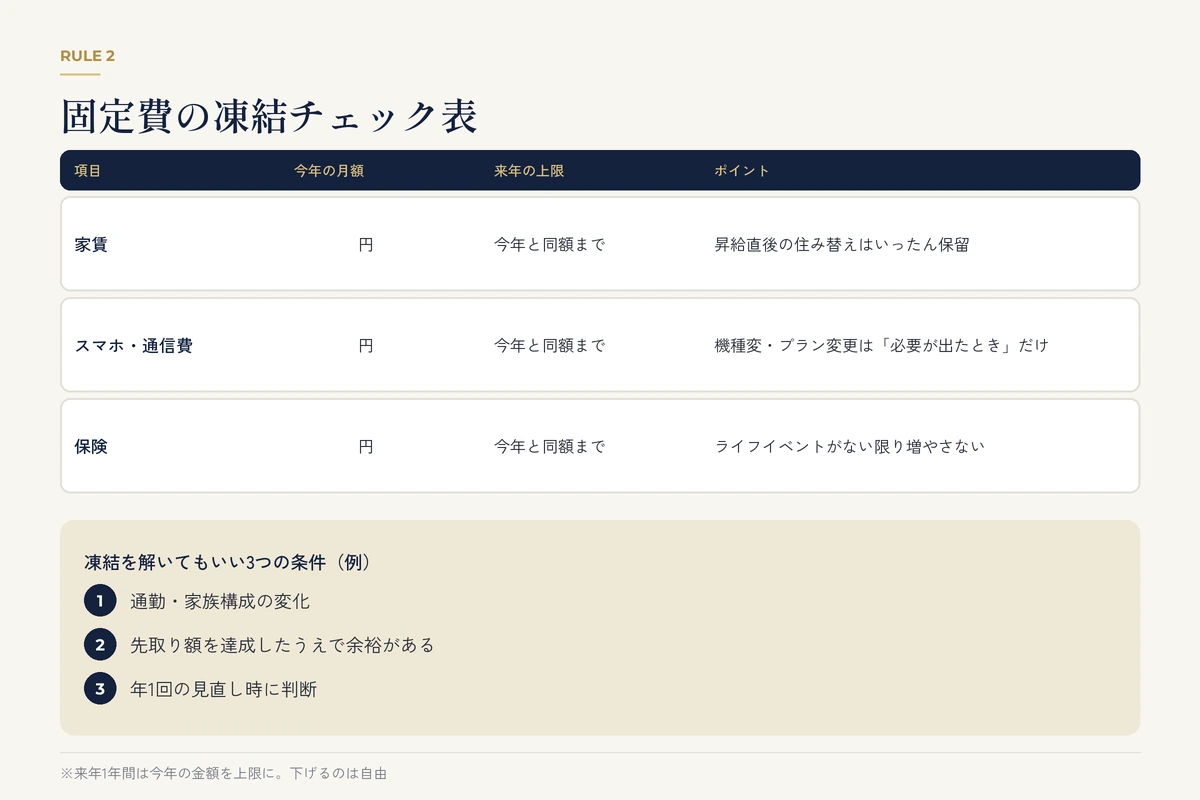
固定費を「凍結」するとはどういうことか
来年1年間は、今年の金額を上限にするというルールです。下げるのは自由、上げるのは条件つき。毎月かかる固定費は、一度上がると貯金への影響が1年中続くからです。
| 項目 | 今年の月額 | 来年の上限 | 見直し時期 | 凍結を解く条件 |
|---|---|---|---|---|
| 家賃 | (記入) | 今年と同額 | 更新月 | 通勤・家族構成の変化 |
| スマホ・通信 | (記入) | 今年と同額 | 端末の故障時 | 必要な機能が明確 |
| 保険 | (記入) | 今年と同額 | 年1回 | 結婚などのライフイベント |
※記入用の表です。スクリーンショットして使ってください。
家賃|昇給直後の住み替えはいったん保留
昇給した直後は、つい広い部屋や駅近を探したくなります。まずは家賃÷手取り月収で、今の住居費の割合を計算してみてください。引っ越しをするなら、先取り貯蓄を半年続けてから考えても遅くありません。
スマホ・通信費|機種変・プラン変更は「必要が出たとき」だけ
新機種の発売や「お得なプラン」の広告をきっかけに変えるのではなく、故障や容量不足など必要が出たときだけ見直します。
保険|ライフイベントがない限り増やさない
必要な保障は、結婚や家族構成の変化などで変わります。逆に言えば、昇給しただけで保障を増やす理由は多くありません。商品の良し悪しはここでは扱いません。必要に応じて中立的な窓口で確認してください。
凍結を解いてもいい3つの条件
- 通勤先や家族構成など、生活の前提が変わったとき
- 先取り額を達成したうえで、なお余裕があるとき
- 年1回の見直しで、上げる理由を言葉にできたとき
ルール3:15分の「サブスク監査」をする
15分監査の手順(5分×3)
- 0〜5分 洗い出し:クレジットカードの明細と、スマホの定期購入一覧(iPhoneの設定/Google Play)を開く
- 5〜10分 仕分け:「毎週使う」「月1回程度」「ほぼ使っていない」の3つに分ける
- 10〜15分 実行:解約・下位プランへの変更・年払いへの切り替えをその場で判断する
月額ではなく「年額」で見ると判断が早い
| サービス名 | 月額 | 年額換算 | 最後に使った日 | 判定 |
|---|---|---|---|---|
| 例:動画配信 | 1,000円 | 12,000円 | 先週 | 継続 |
| 例:音楽配信 | 1,080円 | 12,960円 | 今日 | 継続 |
| 例:アプリのプレミアム | 500円 | 6,000円 | 3か月前 | 解約 |
| (記入) |
※金額は計算用の例です。実際の料金は各サービスで確認してください。
月500円でも年6,000円。年額で並べると「これに6,000円払うか?」と判断しやすくなります。
再発防止|無料トライアルは登録日にリマインダーを入れる
無料トライアルに登録したら、その場でカレンダーに「解約するか決める日」を入れておきましょう。自動更新の前日を目安にすると安心です。
楽しみは「なりゆき」ではなく「優先順位」で使う
先取りした残りは、罪悪感なく使っていいお金
このルールの目的は我慢ではありません。先取りした残りの半分は、使うために増えたお金です。大事なのは、なんとなく消えるのではなく、自分で選んで使うことです。
自分の「使う理由トップ3」を決める
たとえば「趣味」「自己投資」「人付き合い」のように、お金を使いたい理由を3つだけ決めておきます。迷ったときに「これはトップ3に入るか?」と考えるだけで、なりゆきの出費が減りやすくなります。
リボ払い・後払いで生活水準を上げない
ベター・プレイスの調査(2026年10月、働く20〜50代595人)では、借入がある人の借入先としてリボ払いが2位(37.1%)に上がっていました。リボ払いや後払いは、今の手取りでは買えないものを「月々の少額」に見せてしまいます。生活水準を上げる手段には使わないと決めておきましょう。
12月までにやることチェックリスト
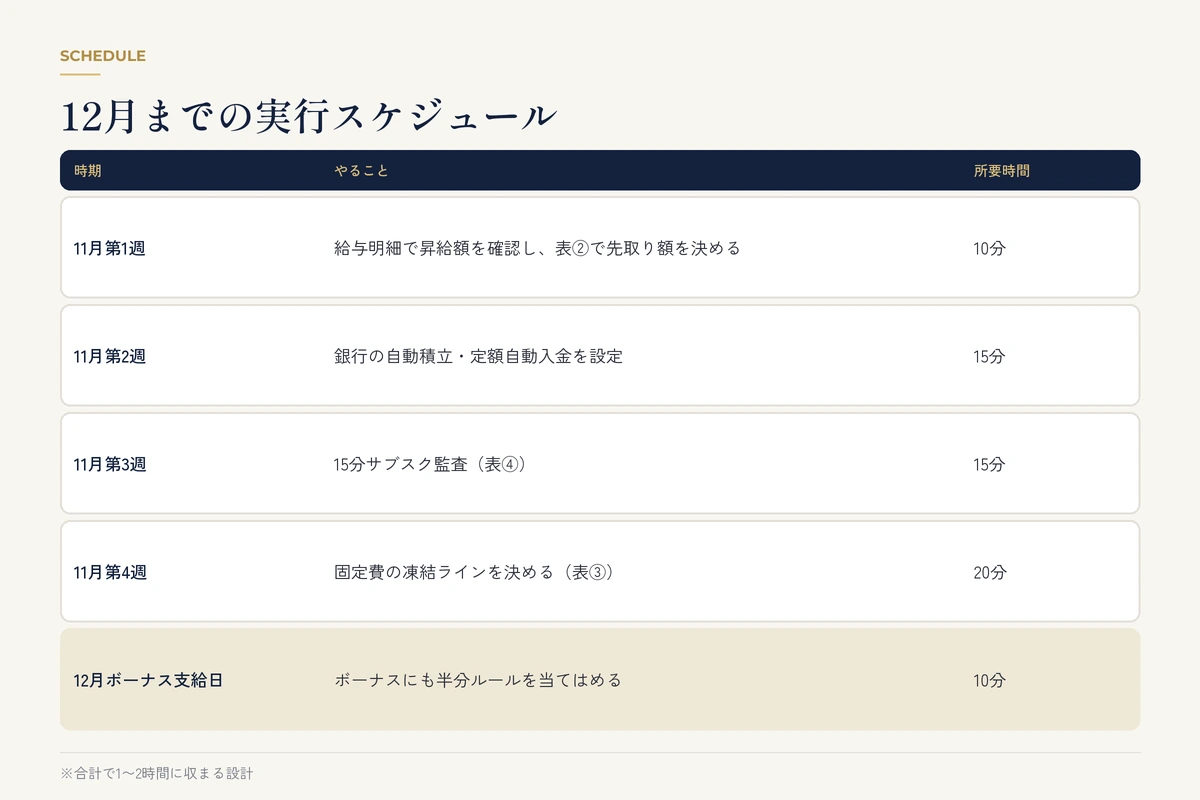
| 時期 | やること | 所要時間 |
|---|---|---|
| 11月第1週 | 給与明細で昇給額を確認し、早見表で先取り額を決める | 10分 |
| 11月第2週 | 銀行の自動積立・定額自動入金を設定 | 15分 |
| 11月第3週 | 15分サブスク監査 | 15分 |
| 11月第4週 | 固定費の凍結ラインを決める | 20分 |
| 12月ボーナス支給日 | ボーナスにも半分ルールを当てはめる | 10分 |
※合計70分ほど。週末に1つずつ進めれば12月に間に合います。
よくある質問(FAQ)
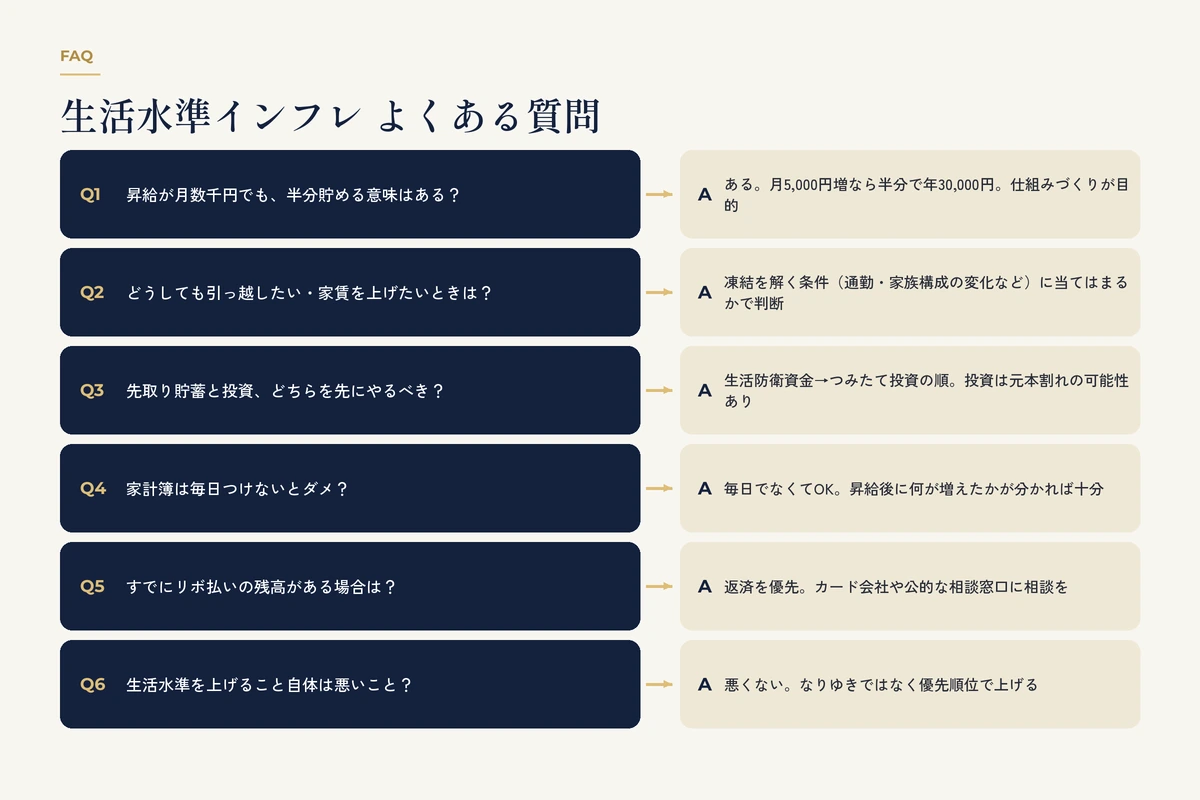
Q. 昇給が月数千円でも、半分貯める意味はある?
あります。月2,500円でも1年で3万円(利息を含まない単純計算)。金額より、「昇給したら半分は自動で貯まる」という仕組みを先に作っておくことに意味があります。
Q. どうしても引っ越したい・家賃を上げたいときは?
凍結を解く3つの条件に当てはまるかを確認しましょう。上げる場合も、先取り額は減らさないことを先に決めておくと、ほかの支出で調整しやすくなります。
Q. 先取り貯蓄と投資、どちらを先にやるべき?
一般的には、まず生活防衛資金を貯めてから投資を検討する順番です。投資には元本割れの可能性があるため、仕組みとリスクを理解したうえで判断してください。
Q. 家計簿は毎日つけないとダメ?
毎日でなくて大丈夫です。口座やカードを連携できるアプリなら、月に1回まとめて見るだけでも「何が増えたか」はつかめます。
Q. すでにリボ払いの残高がある場合は?
まずは返済を優先しましょう。返済が難しいと感じたら、カード会社や、消費者ホットライン(188)などの公的な窓口に早めに相談してください。
Q. 生活水準を上げること自体は悪いこと?
悪いことではありません。問題なのは、「選んで上げた」のではなく「なりゆきで上がった」場合です。優先順位を決めて上げるなら、それは生活の質を上げる立派な選択です。
まとめ
- ルール1:昇給分の半分以上を、給料日の翌日に先取りで自動貯蓄
- ルール2:家賃・スマホ・保険は、来年も今年の金額を上限に
- ルール3:15分のサブスク監査を、年額で判断
今日やることは1つ。給与明細で昇給額を確認し、その半額の自動積立を設定することです。20代・30代のうちに「生活水準を上げすぎない貯金の仕組み」を作っておけば、楽しみを残したまま貯金を続けやすくなります。
ボーナスの配分は冬のボーナスの使い道、投資の考え方はNISAで「投資貧乏」にならないバランスの取り方もあわせてどうぞ。